На главную Блог Страница 1015

Мирный митинг за снижение пенсионного возраста прошел в Шымкенте

В Шымкенте на площади Наурыз состоялся мирный митинг в поддержку понижения пенсионного возраста для женщин, передает OTYRAR.

Его организовали активистки движения «Снижение пенсионного возраста женщинам Казахстана до 58 лет».

Женщины во время митинга исполнили песню о пенсионном возрасте, в которой выразили просьбу понизить им порог до 58 лет. По их словам, работать становится сложно уже после 55.

«Хочется уже пожить для себя, посвятить время внукам. Я сейчас работаю, но это очень сложно. Снижается концентрация, уже и сон другой, и болезней куча», — говорит Аэлита Хасанова, активистка движения «Снижение пенсионного возраста женщинам Казахстана до 58 лет».

Согласно пенсионной реформе к 2027 году на заслуженный отдых представительницы прекрасного пола будут выходить лишь в 63 года. Организаторы движения боятся, что в таком возрасте в случае потери работы, трудоустроиться станет практически невозможным. Мол, в организациях и сейчас неохотно берут тех, кому за 55.

«Есть ещё одна проблема, в нашем возрасте очень сложно найти работу. Я например потеряла работу, и сейчас перебиваюсь подработками, нас не хотят брать на работу, боятся наверное что мы будем болеть часто и так далее»,- говорит Ольга Райхель.

Отметим, митинг в поддержку снижения пенсионного возраста проходит по всей стране. Отмечу, что это первый согласованный с городским акиматом митинг.

Напомним, постепенное повышение пенсионного возраста в Казахстане начали с 1 января 2018 года. Его повышают ежегодно на 6 месяцев. К 2027 году он сравняется с порогом для мужчин и станет равен к 63 годам.

В Шымкенте открыли современную ангиографическую операционную

В преддверии Дня Конституции на базе Городской клинической больницы №1 открылся современный кабинет ангиографической хирургии.

С помощью этой новейшей ангиографической системы, стоимость которой составляет около 1 млрд тенге шымкентские врачи смогут проводить диагностику и лечение острых нарушений мозгового кровообращения.

Точное изображение дает детальную картину происходящих процессов кроме того, можно провести компьютерную томографию в ходе самой операции. Установка высококачественных камер в операционной дает возможность проводить онлайн мастер-классы с участием отечественных и зарубежных специалистов.

Еркин Медетов руководитель нейроинсультной службы городской клинической больницы №1:

«Была создана идея и с помощью акимата города, городского управления здравоохранения и руководства данной клиники была осуществлена и сегодня производится открытие нейрохирургического блока. Нейрохирургический блок подразумевает две операционные: одна для проведения высокотехнологичных интервенционных, малоинвазивных операций. Данный аппарат предназначен для того, чтобы проводить операции не вскрывая череп. То есть, операция проводится на сосудах головного мозга, через пункционное отверстие, через бедренную артерию и оперируют сосуды головного мозга. Вторая операционная предназначена для открытых операций, где будут проводиться различные высокотехнологичные нейрохирургические операции, которые ранее в городе не проводились». 

В торжественной церемонии открытия современного нейрохирургического блока участвовал Аким Шымкента Мурат Айтенов. Он отметил, что система здравоохранения в городе развивается, а медицинские учреждения третьего мегаполиса обеспечены современным, высокотехнологичным оборудованием.

По словам казахстанского врача-нейрохирурга Серика Акшолакова для проведения успешных нейрохирургических операций необходимо оснащать клиники современным оборудованием, благодаря этому врачи смогут оказывать более профессиональную медицинскую помощь.

«Современное оборудование играет важную роль в медицине. И сегодня в преддверии праздника в городской клинической больнице проходит очень важное событие для нашего города. Благодаря, современной ангиографической операционной жители нашего города смогут получать профессиональную помощь, такое оборудование необходимо в нейрохирургии и кардиохирургии»,—говорит Серик Акшолаков врач- нейрохирург, доктор медицинских наук.

За три года в Шымкенте на укрепление материально-технической базы медицинских организаций было направлено почти 14 млрд тенге, обеспеченность учреждений современным оборудованием доведена до 79,2%. Ангиографические аппараты установлены в трех лечебных учреждениях города. Это позволило заметно повысить доступность высокоспециализированной медицинской помощи населению.

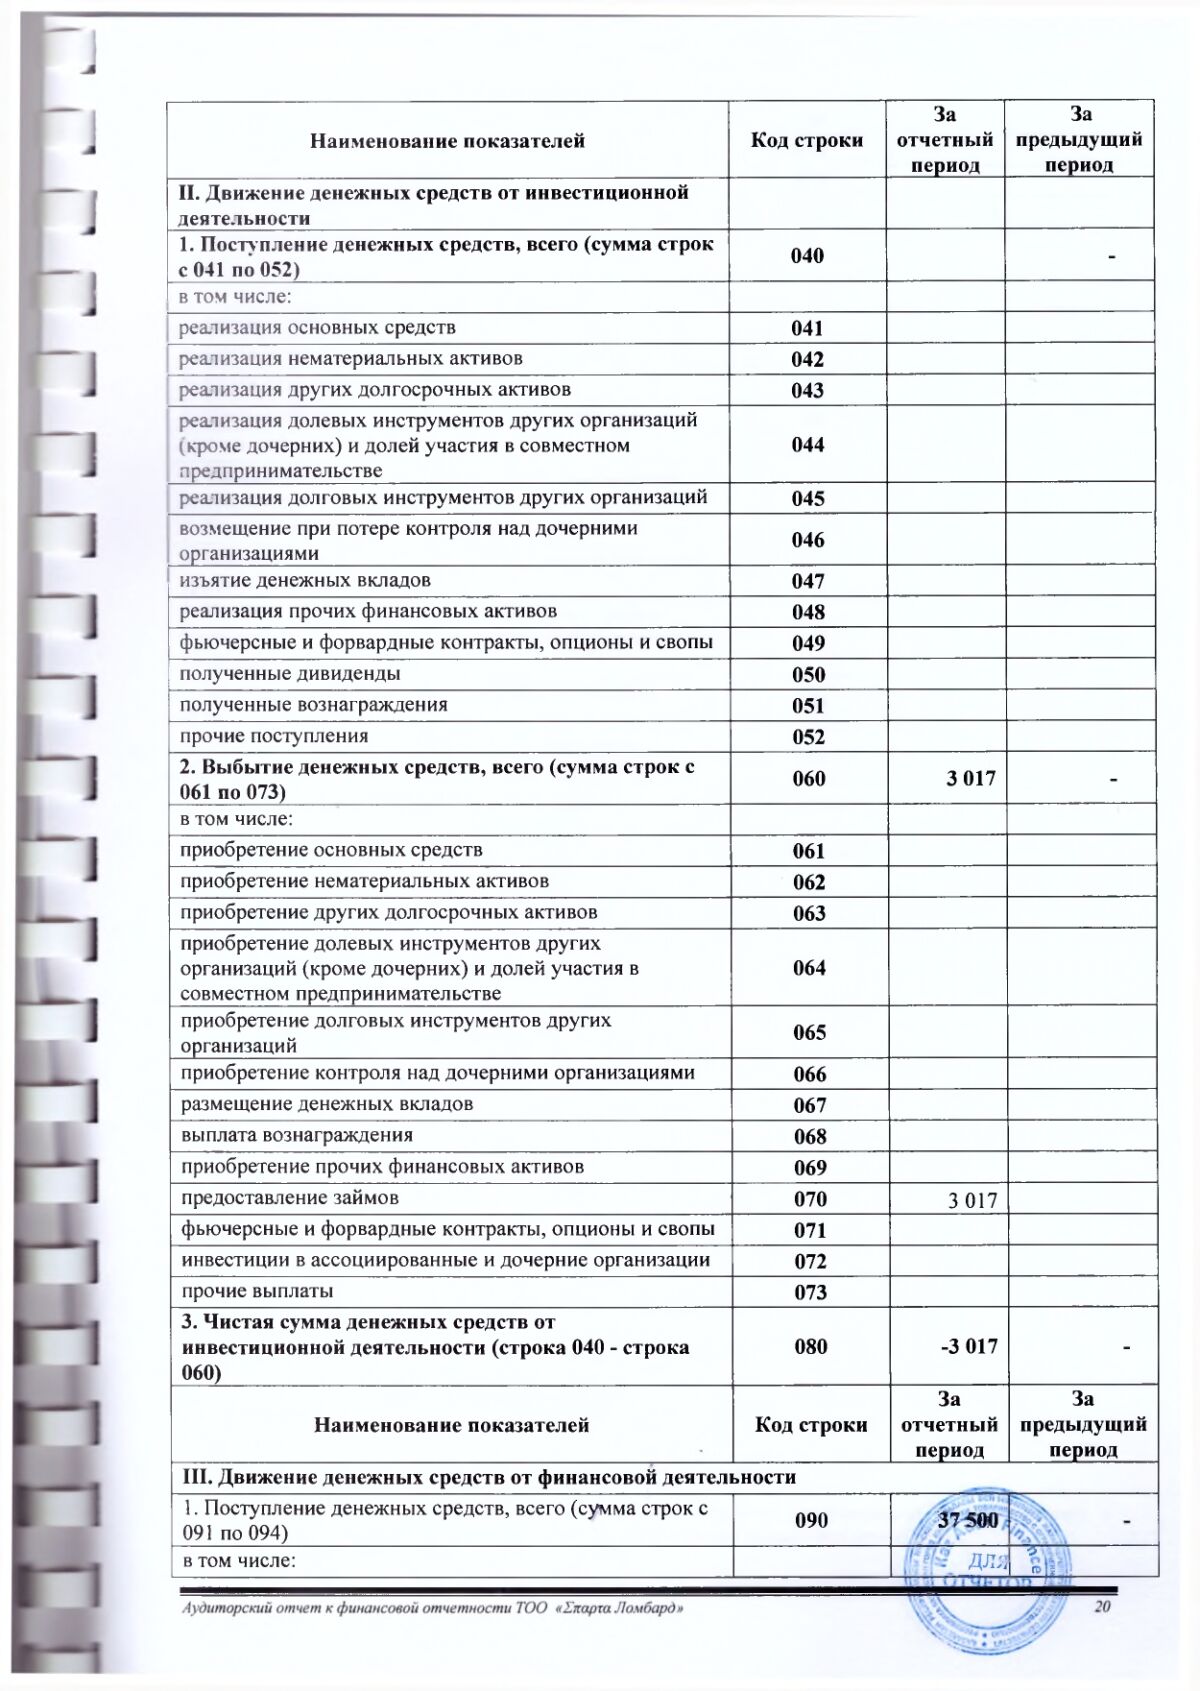
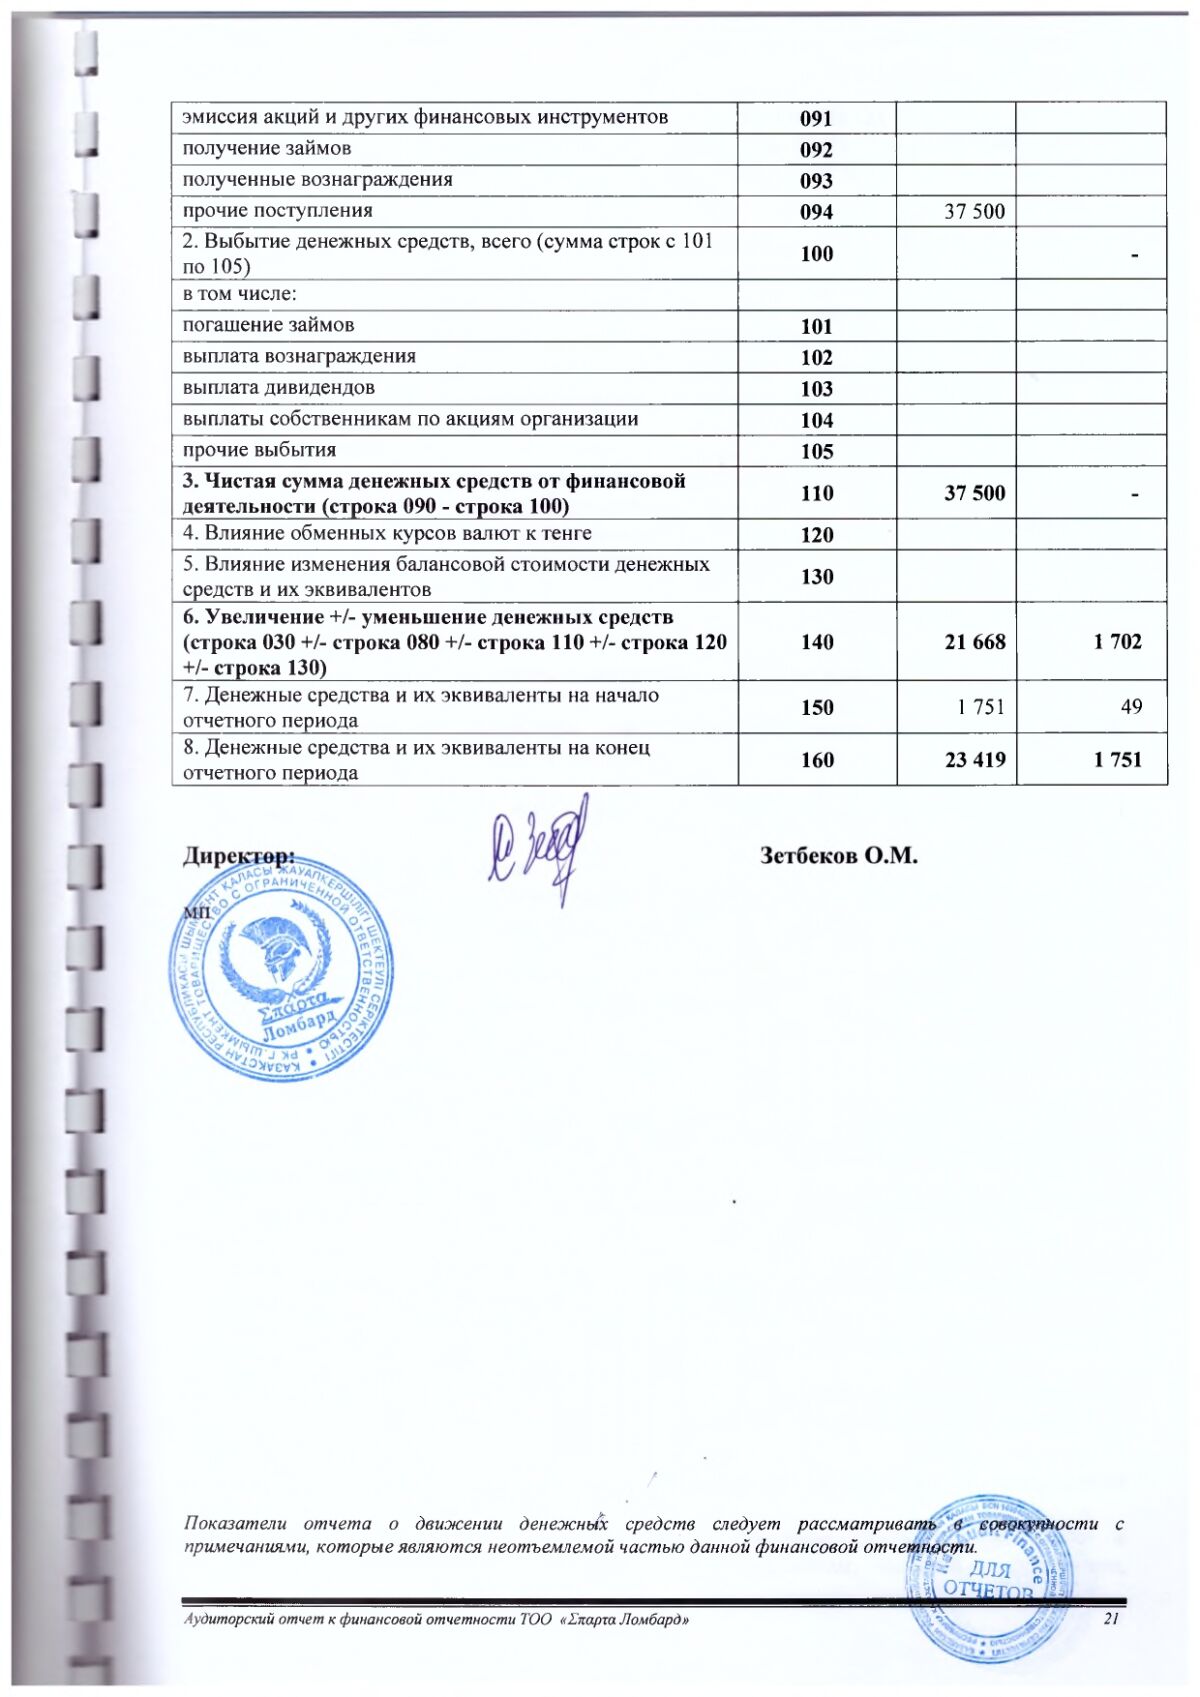
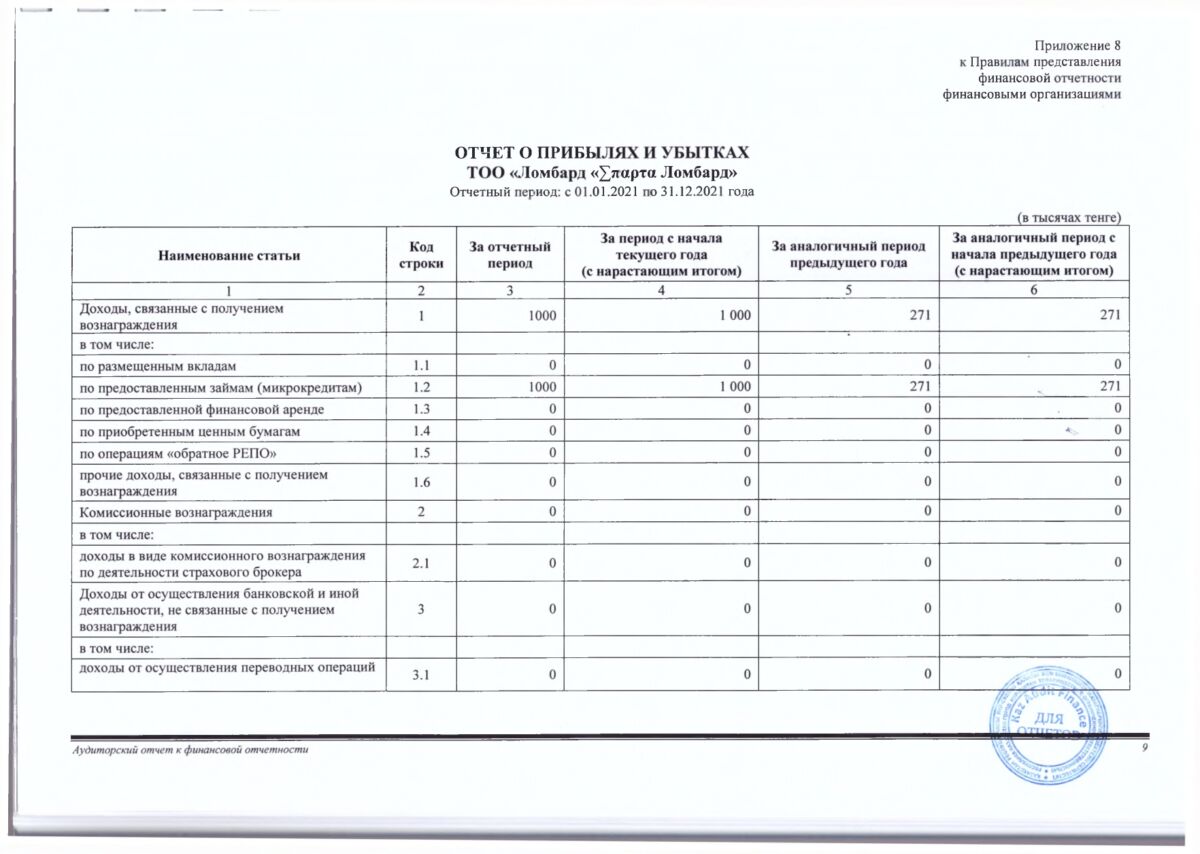
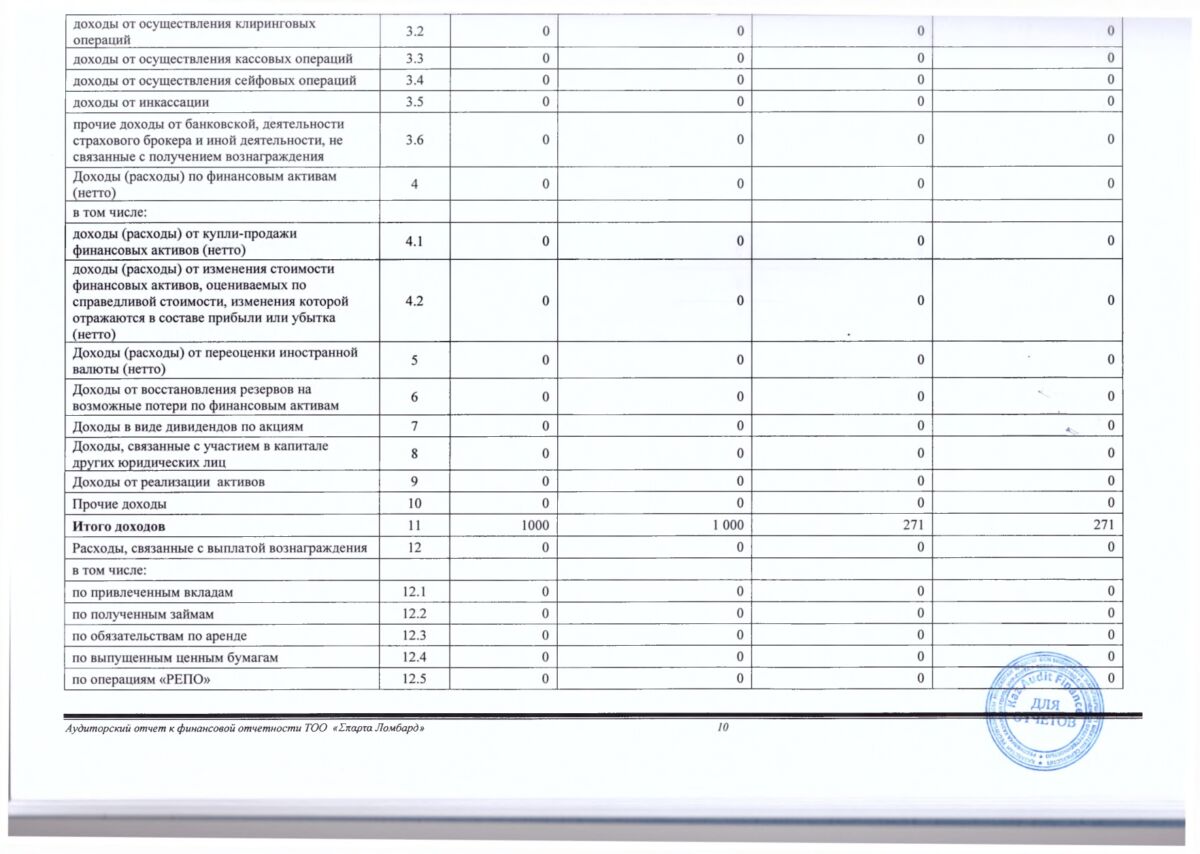
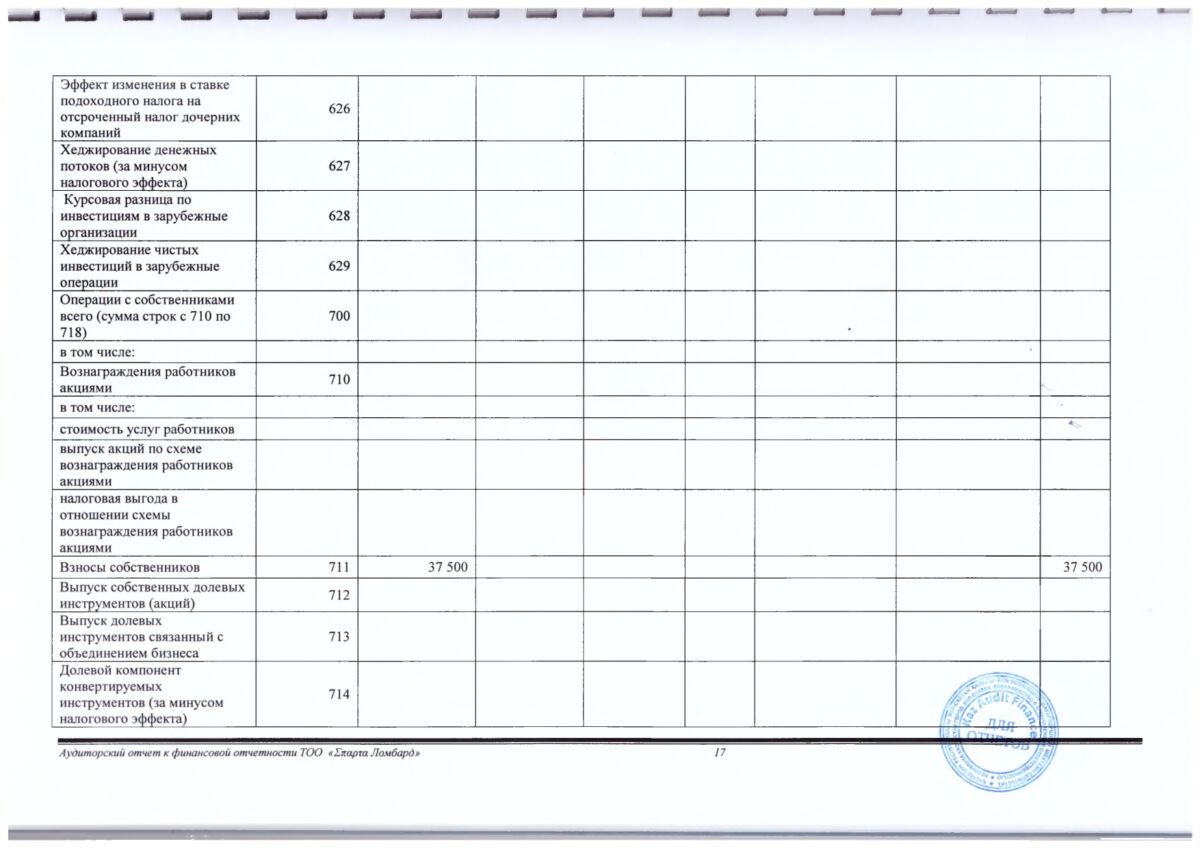
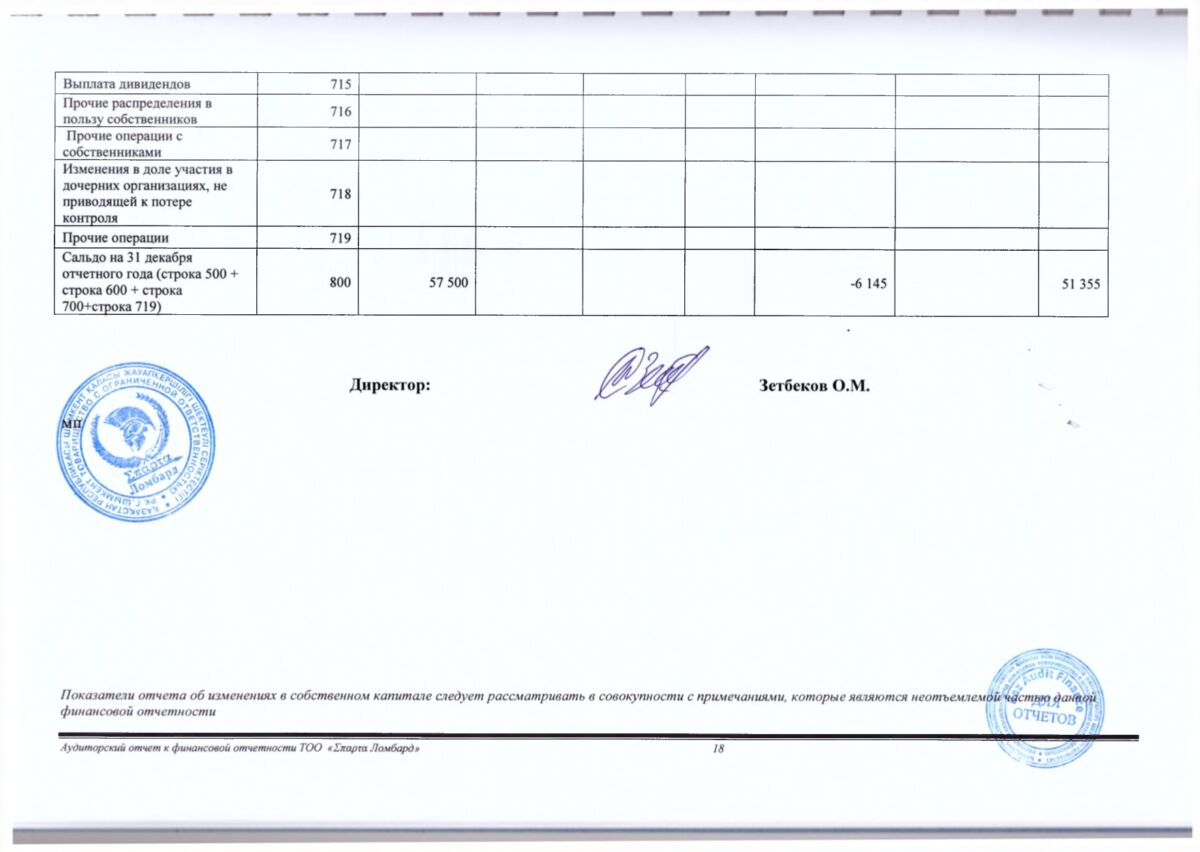
Годовой отчет ТОО «∑παρτα Ломбард» за 2021 год

Микрофинансовая организация «Sparta Capital»

ПОЯСНИТЕЛЬНАЯ ЗАПИСКА К ФИНАНСОВОЙ ОТЧЕТНОСТИ 

Товарищество с ограниченной ответственностью ТОО «∑παρτα Ломбард»

за год, закончившийся 31 декабря 2021 год

  1. I. ОБЩАЯ ИНФОРМАЦИЯ
  2. Вводная часть

Товарищество с ограниченной ответственностью ТОО «∑παρτα Ломбард»

(далее Компания) является юридическим лицом по законодательству Республики Казахстан и осуществляет свою деятельность в соответствии с Уставом.

Компания зарегистрирована в Республике Казахстан в качестве хозяйствующего субъекта НАО «Государственная корпорация «Правительство для граждан» от 29.06.2020 года.

БИН 181240026947

Местом нахождения и осуществления деятельности Компании является: Республика Казахстан, г.Шымкент. ул.Торекулова здание 2/1

Компания осуществляет свою деятельность на основании Устава, Закона Республики Казахстана и других нормативных правовых актов Республики Казахстан, внутренних документов.

Цели и виды деятельности.

Предметом деятельности Компании является предоставление краткосрочных займов.

Если при проведении какой-либо деятельности требуется лицензия, то данная деятельности будет осуществляться после получения лицензии..

Уставный капитал – 57 500 000 (Пятьдесят семь миллионов пятьсот тысяч) тенге.

Органы управления Компании

  • Учредитель – Товарищество с ограниченной ответственностью «SM Contrakt»
  • Учредитель – Зияев Максат Жаксылыкович
  • Высший орган — Учредитель
  • Исполнительный орган – Директор
  • С 02.03.2020 года директор Зетбеков Олжас Маратулы, согласно приказа №2 от 02.03.2020.

С момента регистрации Компания осуществляет ведение бухгалтерского учета в соответствии с МСФО.

Настоящая финансовая отчетность представляет собой финансовые результаты деятельности Компании за год, заканчивающийся 31 декабря 2021 года и его финансовое положение на указанную дату.

Настоящая финансовая отчетность утверждена к выпуску Директором Компании «22» июня 2022 года.

  1. КЛЮЧЕВЫЕ БУХГАЛТЕРСКИЕ ОЦЕНКИ И ПРОФЕССИОНАЛЬНЫЕ СУЖДЕНИЯ В ПРИМЕНЕНИИ УЧЕТНОЙ ПОЛИТИКИ

Финансовая отчетность Общества была подготовлена в соответствии с Международными стандартами финансовой отчетности («МСФО»).

Настоящая финансовая отчетность подготовлена на основе метода начисления и принципа исторической стоимости, за исключением финансовых инструментов, учтенных по справедливой стоимости.

В финансовой отчетности представлена сравнительная информация за предыдущий период.

Применяемые принципы учетной политики и ключевые бухгалтерские оценки и профессиональные суждения соответствуют тем принципам, оценкам и суждениям, которые были использованы при подготовке финансовой отчетности за год, закончившийся 31 декабря 2021 г.

Подготовка финансовой отчетности требует от руководства выработки суждений, оценок и допущений, влияющие на отражаемые суммы доходов, расходов, активов и обязательств, а также раскрытие условных обязательств на отчетную дату. Однако неопределенность допущений и оценок может вызвать необходимость внесения существенных корректировок в балансовую стоимость активов или обязательств в будущем.

Ниже представлены основные допущения в отношении будущих событий, а также иных источников неопределенности оценок на отчетную дату, которые несут в себе существенный

риск возникновения необходимости внесения существенных корректировок в балансовую стоимость активов и обязательств в течение следующего отчетного года.

Срок полезной службы основных средств

Амортизация начисляется на основные средства в течение срока их полезной службы. Срок полезной службы определяется на основе оценки руководством периода, в течение которого активы будут приносить доход. Периодически осуществляется пересмотр срока полезной службы в целях целесообразности продолжения использования активов.

Обесценение

На каждую отчетную дату Компания производит оценку относительно того, имеются ли какие-либо индикаторы, указывающие на то, что актив может быть обесценен. Если такие индикаторы существуют, то Компания оценивает возмещаемую стоимость. Возмещаемая стоимость актива является наибольшей из справедливой стоимости за вычетом расходов на ее реализацию и стоимости ее использования. Возмещаемая стоимость определяется для отдельного актива, за исключением случаев, когда актив не генерирует притоки денежных средств, которые, в основном, независимы от притоков, генерируемых другими активами.

Если балансовая стоимость актива превышает его возмещаемую стоимость, актив считается обесцененным и списывается до возмещаемой стоимости. При оценке ценности от использования, будущие денежные потоки дисконтируются до приведенной стоимости по ставке дисконтирования до налогообложения, которая отражает текущую рыночную оценку временной стоимости денег и риски, присущие активу.

Компания не признало каких-либо убытков от обесценения за годы, закончившиеся на 31 декабря 2021 г. и 2020 г.

Подоходный налог

При оценке налоговых рисков руководство рассматривает в качестве возможных обязательств известные сферы несоблюдения налогового законодательства, которые Компания не может оспорить или не считает, что она сможет успешно обжаловать, если дополнительные налоги будут начислены налоговыми органами. Такое определение требует вынесения существенных суждений и может изменяться в результате изменений в налоговом законодательстве и нормативно-правовых актах, определения ожидаемых результатов по ожидающим своего решения налоговым разбирательствам и заключения налоговыми органами по проверке на соответствие.

Допущение о непрерывности деятельности

Данная финансовая отчетность была подготовлена в соответствии с МСФО, исходя из допущения о том, что Компания будет придерживаться принципа непрерывной деятельности. Это предполагает реализацию активов и погашение обязательств в ходе ее обычной хозяйственной деятельности в обозримом будущем.

Способность Компания продолжить свою деятельность в обозримом будущем в качестве действующего Компании зависит, среди прочего, от способности получить достаточный доход от производственной деятельности или определить источник финансирования, который обеспечит Компания возможность удовлетворить его обязательства по погашению задолженности. Прилагаемая финансовая отчетность не содержит корректировок, которые могут понадобиться, если Компания не сможет продолжать свою деятельность в обозримом будущем в качестве действующей Компании.

  1. ОСНОВА ПОДГОТОВКИ ФИНАНСОВОЙ ИНФОРМАЦИИ И ВАЖНЕЙШИЕ ПОЛОЖЕНИЯ УЧЕТНОЙ ПОЛИТИКИ

Функциональная валюта и валюта представления

Статьи финансовой отчетности Компания оцениваются в основной валюте Республики Казахстан («функциональная валюта»). Функциональной валютой Компания является национальная валюта Республики Казахстан – тенге. Валютой представления финансовой отчетности Компания является тенге.

Финансовая отчетность представлена в тысячах тенге, если не указано иное.

Метод начисления

Финансовая отчетность, за исключением информации о движении денег, составляется согласно методу начисления (операции и события признаются тогда, когда они произошли,

а не по мере поступления или выплаты денежных средств, или их эквивалентов, регистрируются в учетных регистрах и представляются в финансовой отчетности тех периодов, к которым они относятся).

Расходы признаются в отчете о доходах и расходах на основе непосредственного сопоставления между понесенными затратами и заработанными конкретными статьями дохода (концепция соотнесения).

Доход признается при получении экономических выгод, связанных со сделкой, и возможности достоверно оценить сумму дохода.

Классификация активов и обязательств на оборотные/текущие и внеоборотные / долгосрочные

В отчете о финансовом положении Компания представляет активы и обязательства на основе их классификации на оборотные/краткосрочные и внеоборотные / долгосрочные. Актив является оборотным, если:

  • его предполагается реализовать или он предназначен для продажи или потребления в рамках обычного операционного цикла;
  • он предназначен в основном для целей торговли;
  • его предполагается реализовать в течение двенадцати месяцев после окончания отчетного периода; или
  • он представляет собой денежные средства или их эквиваленты, за исключением случаев наличия ограничений на его обмен или использование для погашения обязательств в течение как минимум двенадцати месяцев после окончания отчетного периода.

Все прочие активы классифицируются в качестве внеоборотных. Обязательство является краткосрочным, если:

  • его предполагается погасить в рамках обычного операционного цикла;
  • оно удерживается в основном для целей торговли;
  • оно подлежит погашению в течение двенадцати месяцев после окончания отчетного периода; или
  • у Компании отсутствует безусловное право отсрочить погашение обязательства в течении как минимум двенадцати месяцев после окончания отчетного периода.

Запасы

Запасы оцениваются по наименьшей из двух величин: себестоимости и возможной чистой стоимости реализации. Себестоимость приобретенных запасов включает: затраты на приобретение запасов, транспортно-заготовительные расходы, связанные с их доставкой к месту их хранения и приведением в надлежащее состояние. Запасы списываются на расходы Компания по методу средневзвешенной стоимости и учитываются по наименьшему из значений себестоимости и чистой стоимости реализации. Чистая стоимость реализации является ценой продажи при обычном ведении финансово-хозяйственной деятельности, за вычетом затрат на завершение, маркетинг и распределение.

Основные средства

При первоначальном признании основные средства отражаются по себестоимости. Себестоимость включает в себя все фактически произведенные необходимые затраты по приобретению основных средств, в том числе импортные пошлины, невозмещаемые налоги, а также любые прямые затраты, связанные с приведением актива в рабочее состояние и доставкой до места предполагаемого использования.

После первоначального признания основные средства оцениваются по фактической стоимости за минусом накопленного износа и убытков от обесценения в случае их наличия.

Затраты, связанные с заменой части объектов основных средств, признаются в составе балансовой стоимости объекта в случае, если вероятность, того, что Компания получит будущие экономические выгоды, связанные с указанной частью, является высокой и ее стоимость можно надежно определить.  Аналогичным образом, при проведении основного технического осмотра, затраты, связанные с ним, признаются в балансовой стоимости основных средств как замена оборудования, если выполняются все критерии их капитализации. Все прочие затраты на ремонт и техническое обслуживание признаются в отчете о совокупном доходе как понесенные затраты.

Ниже приведена расшифровка расчетных сроков полезной службы основных средств:

                    2021г.                         2020г.
Здания и сооружения17 – 40 лет17 – 40 лет
Транспортные средства10 – 15 лет10 – 15 лет
Канцелярские машины и компьютеры3 – 5 лет3 – 5 лет
Прочие3 – 5 лет3 – 5 лет


Списание основных средств происходит при выбытии или в случае, если в будущем не ожидается получения экономических выгод от использования или выбытия данного актива. Прибыль или убыток, возникающие в результате списания актива (рассчитанные как разница между чистыми поступлениями от выбытия и балансовой стоимостью актива) включаются в отчет о совокупном доходе за отчетный период, в котором актив был списан.

Обесценение основных средств

На каждую дату составления отчета о финансовом положении Компания оценивает наличие любых признаков, указывающих на возможное обесценение текущей стоимости основных средств. В случае выявления любого такого признака осуществляется оценка на предмет возможного снижения стоимости возмещения активов.  Если невозможно оценить возмещаемую сумму для отдельного актива, Товариществ определяет возмещаемую сумму генерирующей единицы, к которой принадлежит актив.

Возмещаемая сумма рассчитывается по наивысшему значению из справедливой стоимости за вычетом затрат по продаже и потребительской стоимости. При оценке потребительской стоимости оцененное будущее движение денежных средств дисконтируется до его текущей стоимости, используя ставку дисконта до налогов, отражающую текущие рыночные оценки временной стоимости денег и риски, специфичные для актива, по которому оценки будущего движения денег не корректировались.

Определение справедливой стоимости

Справедливая стоимость финансовых активов и обязательств, включенная в финансовую отчетность, представляет собой сумму, которая была бы получена при продаже актива или уплачена при передаче обязательства в условиях операции, осуществляемой на организованном рынке, между участниками рынка на дату оценки.

Денежные средства и их эквиваленты

Денежные средства и их эквиваленты включают в себя денежные средства Компания в кассе и на банковских счетах, в том числе депозитных, до востребования с первоначальным сроком погашения менее трех месяцев и незначительным риском изменения стоимости. Денежные средства учитываются в балансе по первоначальной стоимости. Банковские овердрафты, подлежащие погашению по первому требованию банка и используемые Компанией в рамках общей стратегии управления денежными средствами, включаются как компонент денежных средств и их эквивалентов для целей подготовки отчета о движении денежных средств.

Отчет о движении денежных средств

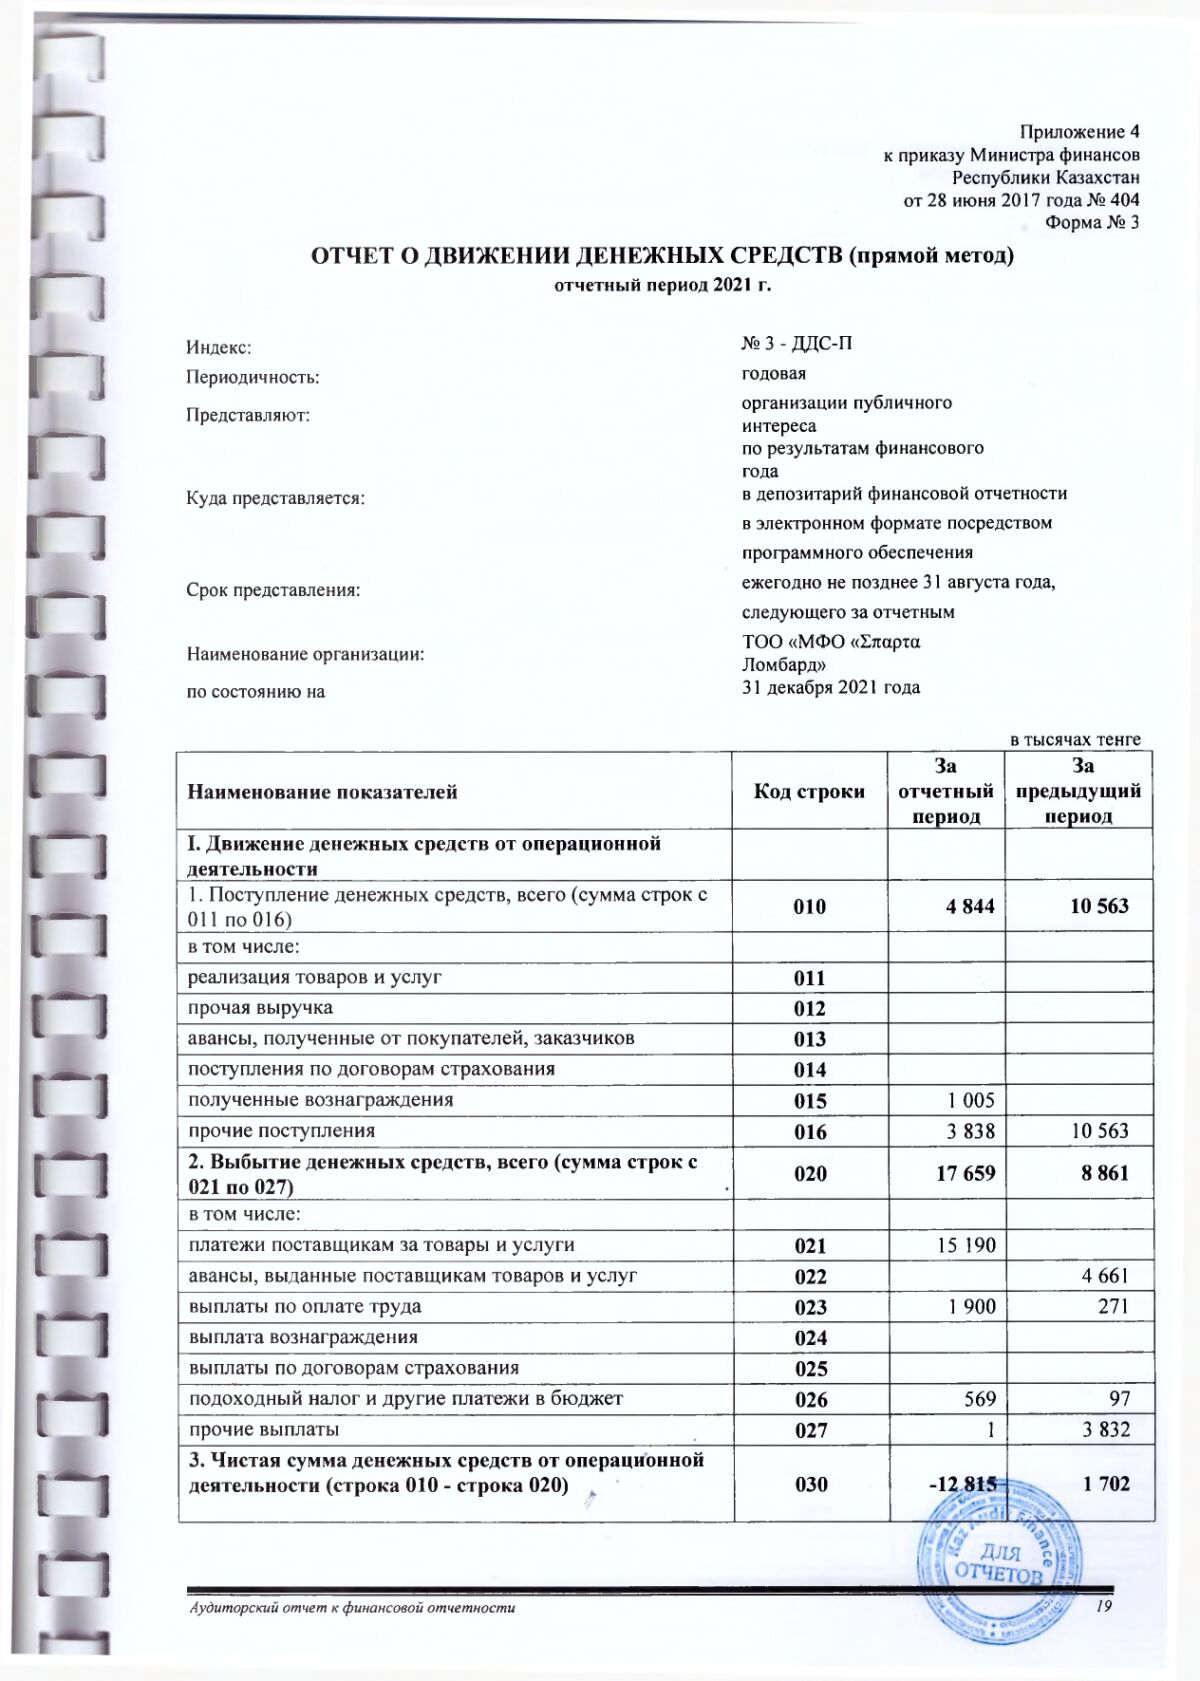
Прилагаемый отчет о движении денежных средств подготовлен по прямому методу.

Дебиторская задолженность

Под дебиторской задолженностью понимаются обязательства физических и юридических лиц перед Компаниям. Дебиторская задолженность признается тогда, когда признается связанный с ней доход. Дебиторская задолженность отражается в сумме выставленного счета за минусом резерва под снижение стоимости дебиторской задолженности.

Для целей финансовой отчетности, дебиторская задолженность классифицируется как текущая или как долгосрочная. Предполагается, что текущая дебиторская задолженность будет получена в течение года. Вся прочая дебиторская задолженность классифицируется как долгосрочная. Дебиторская задолженность классифицируется также как торговая и неторговая. Резервы начисляются на просроченную сумму дебиторской задолженности по срокам оплаты и размер резервирования зависит от количества дней просрочки.

Расходы будущих периодов

Расходы будущих периодов состоят из расходов, произведенных в данном отчетном периоде, но относящихся к будущим периодам (страхование, подписка). Списание этих расходов на затраты производится равномерно по месяцам в соответствии со сроком.

Обязательства по пенсионному обеспечению и социальные взносы

Компания выплачивает социальные взносы в бюджет Республики Казахстан в соответствии с налоговым законодательством РК в процентном отношении от суммы заработной платы.

Компания также удерживает 10% от заработной платы своих сотрудников в качестве отчислений в их пенсионные фонды. Согласно законодательству РК пенсионные отчисления являются обязательством сотрудников и Компания не имеет ни текущего, ни будущего обязательства по выплатам сотрудникам после их выхода на пенсию.

Уставный капитал

Вкладом в уставный капитал Компания могут быть деньги, ценные бумаги, вещи, имущественные права, в том числе право землепользования и право на результаты интеллектуальной деятельности и иное имущество.

Вклад участника в уставный капитал в натуральной форме или в виде имущественных прав оценивается в денежной форме по решению общего собрания участников. Если стоимость такого вклада превышает сумму, эквивалентную двадцати тысячам размеров месячного расчетного показателя, ее оценка должна быть подтверждена независимым экспертом.

Размер уставного капитала Компания может быть изменен по решению учредителя в порядке, предусмотренном действующим законодательством.

Увеличение уставного капитала Компания может осуществляться путем внесения участником дополнительных вкладов, увеличения размера уставного капитала за счет собственного капитала Компания, в том числе за счет его резервного капитала; принятия в состав Компания новых участников.

Признание дохода и расхода

Величина дохода от продажи продукции оценивается по справедливой стоимости полученного, или подлежащего получению возмещения, с учетом всех предоставленных торговых скидок и уступок. Доход признается в тот момент, когда значительные риски и выгоды, связанные с правом собственности, переданы покупателю, и при этом вероятность получения соответствующего возмещения является высокой, понесенные затраты и потенциальные возвраты продукции можно надежно оценить и можно надежно оценить величину дохода.

При определении результатов финансово-хозяйственной деятельности Компания используется принцип начисления, в соответствии с которым доходы признаются (отражаются), когда они заработаны, а расходы, когда они понесены.

Доходами Компании являются:

  • доходы от основной деятельности;
  • доходы от финансирования;
  • доходы от безвозмездно полученных активов;
  • прочие доходы (доходы от выбытия активов, списания обязательств и т.п.).

К расходам относятся следующие виды затрат:

  • расходы по реализации продукции и оказанию услуг;
  • себестоимость реализованной продукции и оказанных услуг;
  • административные расходы;
  • прочие расходы (расходы по выбытию активов, расходы от обесценения).

Раскрытие информации о связанных сторонах

При подготовке данной финансовой отчетности следующие стороны рассматривались в качестве связанных сторон:

Сторона является связанной, если:

(а) прямо или косвенно через одного или нескольких посредников, сторона:

  1. I. контролирует или находится под общим контролем (к ним относятся холдинговые Компании, дочерние Компании и другие дочерние Компании одной материнской фирмы);
  2. II. Имеет долевое участие в Компании, что дает ей возможность оказывать существенное влияние на Компания; или

III. Имеет совместный контроль над Компаниям;

(б) сторона является ассоциированной стороной Компании;

(в) сторона является совместным Компаниям, в котором Компания является участником;

(г) сторона является членом ключевого управленческого персонала Компании или ее материнской Компании;

(д) сторона является членом семьи любого лица, указанного в пунктах (а) или (г);

(е) сторона является Компаниям, которое находится под контролем, совместным контролем или под значительным влиянием, или которая имеет существенное право голоса в такой Компании, прямо или косвенно, любого лица, указанного в пунктах (г) или (д): или

(ж) сторона представляет собой пенсионную схему для работников Компании или любой Компании, являющейся связанной стороной Компания.

При рассмотрении каждой возможной связанной стороны, особое внимание уделяется содержанию отношений, а не только их юридической форме.

Оценочные и условные обязательства, условные активы

Оценочные обязательства — это обязательства с неопределенным временем или суммой, они признаются тогда, когда:

  • в результате прошлого события у Компания есть существующая обязанность (юридическая или вмененная);
  • является вероятным возникновение потребности в каком-либо оттоке ресурсов для исполнения этой обязанности;
  • сумма обязанности может быть достоверно оценена.

Условные обязательства — это существующая обязанность, которая возникает из прошлых событий, но не признается потому, что возникновение потребности оттока ресурсов для исполнения обязанности не является вероятным или сумма обязанности не может быть оценена с достаточной достоверностью.

Условные обязательства не признаются, а подлежат раскрытию, кроме случаев, когда возможность выбытия ресурсов является маловероятной.

Условные активы не отражаются в финансовой отчетности, но подлежат раскрытию в случаях, когда получение экономической выгоды является вероятным.

События после отчетной даты

События после отчетной даты – это события, как благоприятные, так и не благоприятные, которые происходят в период между отчетной датой и датой утверждения финансовой отчетности. События, подтверждающие существование на отчетную дату условия, отражаются в финансовой отчетности (корректирующие события).

События, свидетельствующие о возникших после отчетной даты условиях, не отражаются в финансовой отчетности (некорректирующие события). Если некорректирующие события существенны, то информация о них должна быть раскрыта в примечаниях к финансовой отчетности.

  1. ПРИМЕНЕНИЕ НОВЫХ ИЛИ ИЗМЕНЕННЫХ СТАНДАРТОВ И ИНТЕРПРЕТАЦИЙ

Ниже приводятся стандарты и разъяснения, которые были выпущены, но еще не вступили в силу на дату выпуска финансовой отчетности Компания.

Компания намерено применить эти стандарты с даты их вступления в силу.

МСФО (IFRS) 9 «Финансовые инструменты»

В июле 2014 года Совет по МСФО выпустил окончательную редакцию МСФО (IFRS) 9 «Финансовые инструменты», которая заменит МСФО (IАS) 39 «Финансовые инструменты: признание и оценка» и все предыдущие редакции МСФО (IFRS) 9. МСФО (IFRS) 9 объединяет вместе три части проекта по учету финансовых инструментов: классификация и оценка, обесценение и учет хеджирования. МСФО (IFRS) 9 вступает в силу в отношении годовых отчетных периодов, начинающихся 01 января 2018 года или после этой даты, при этом допускается досрочное применение. За исключением учета хеджирования стандарт применяется ретроспективно, но предоставление сравнительной информации не является обязательным. Требования в отношении учета хеджирования, главным образом применяются перспективно, с некоторыми ограниченными исключениями.

Классификация и оценка

Компания не ожидает значительного влияния на свой бухгалтерский баланс и собственный капитал при применении требований к классификации и оценке МСФО (IFRS) 9. Компания планирует продолжать оценивать по справедливой стоимости все финансовые активы, оцениваемые в настоящее время по справедливой стоимости применение МСФО (IFRS) 9 не окажет значительного влияния на финансовую отчетность КОМПАНИИ.

МСФО (IFRS) 15 «Выручка по договорам с покупателями»

МСФО (IFRS) 15 был выпущен в мае 2014 года и предусматривает модель, включающую пять этапов, которая будет применяться в отношении выручки по договорам с покупателями. Согласно МСФО (IFRS) 1 выручка признается в сумме, отражающей возмещение, право на которое организация ожидает получить в обмен на передачу товаров или услуг покупателю.

Новый стандарт по выручке заменит все существующие требования МСФО к признанию выручки. После того как Совет по МСФО закончит работу над поправками, которые отложат дату вступления в силу на один год, для годовых периодов, начинающихся 01 января 2018 года или после этой даты будет требоваться полное ретроспективное применение или модифицированное ретроспективное применение, при этом допускается досрочное применение. Компания планирует использовать вариант полного ретроспективного применения для нового стандарта с требуемой даты вступления в силу. В 2015 году Компания провело предварительную оценку последствий применения МСФО (IFRS) 15, результаты которой могут быть пересмотрены по итогам продолжающегося более детального анализа. Кроме этого Компания принимает во внимание пояснения, выпущенные Советом по МСФО в рамках предварительного варианта документа в июле 2015 года, и будет отслеживать изменения в будущем.

Оказание услуг

Компания признает выручку от оказания услуг на основании степени выполнения работ. Согласно МСФО (IFRS) 15 распределение будет осуществляться на основании относительной цены обособленной продажи. В результате может измениться распределение возмещения и, следовательно, распределение во времени сумм выручки, признаваемой в связи с такими продажами. Согласно предварительной оценке Компания услуги оказываются в течение времени, поскольку покупатель одновременно получает и потребляет выгоды, предоставляемые Компаниям. Следовательно, Компания будет продолжать признавать выручку по договорам оказания услуг / компонентам услуг комплексных договоров в течение периода, а не в определенный момент времени.

Требования к представлению и раскрытию информации

В МСФО (IFRS) 15 содержатся более подробные требования к представлению и раскрытию информации, чем в действующих МСФО. Требования к представлению вносят значительные изменения в существующую практику и значительным образом увеличивают объем информации, требуемой к раскрытию в финансовой отчетности Компании. Многие требования к раскрытию информации в МСФО (IFRS) 15 являются совершенно новыми. В 2019 году Компания разработало и начало тестирование соответствующих систем, процедур внутреннего контроля, политик и процессов, необходимых для сбора и раскрытия требуемой информации.

МСФО (IFRS) 16 «Аренда»

МСФО (IFRS) 16 был выпущен в январе 2016 года и заменяет собой МСФО (IAS) 17 «Аренда», Разъяснение КРМФО (IFRIC) 4 «Определение наличия в соглашении признаков аренды», Разъяснение ПКР (SIC) 15 «Операционная аренда – стимулы» и Разъяснение ПКР (SIC) 27 «Определение сущности операций, имеющих юридическую форму аренды». МСФО (IFRS) 16 устанавливает принципы признания, оценки, представления и раскрытия информации об аренде и требует, чтобы арендаторы отражали все договоры аренды с использованием единой модели учета в балансе, аналогично порядку учета, предусмотренному в МСФО (IAS) 17 для финансовой аренды. Стандарт предусматривает два освобождения от признания для арендаторов – в отношении аренды активов с низкой стоимостью (например, персональных компьютеров) и краткосрочной аренды (т. е. аренды со сроком не более 12 месяцев). На дату начала аренды арендатор будет признавать обязательство в отношении арендных платежей (т. е. обязательство по аренде), а также актив, представляющий право пользования базовым активом в течение срока аренды (т. е. актив в форме права пользования). Арендаторы будут обязаны признавать процентный расход по обязательству по аренде отдельно от расходов по амортизации актива в форме права пользования. Арендаторы также должны будут переоценивать обязательство по аренде при наступлении определенного события (например, изменении сроков аренды, изменении будущих арендных платежей в результате изменения индекса или ставки, используемых для определения таких платежей).

В большинстве случаев арендатор будет учитывать суммы переоценки обязательства по аренде в качестве корректировки актива в форме права пользования. Порядок учета для арендодателя в соответствии с МСФО (IFRS) 16 практически не изменяется по сравнению с действующими в настоящий момент требованиями МСФО (IAS) 17. Арендодатели будут продолжать классифицировать аренду, используя те же принципы классификации, что и в МСФО (IAS) 17, выделяя при этом два вида аренды: операционную и финансовую. Кроме этого, МСФО (IFRS) 16 требует от арендодателей и арендаторов раскрытия большего объема информации по сравнению с МСФО (IAS) 17. МСФО (IFRS) 16 вступает в силу в отношении годовых периодов, начинающихся 1 января 2019 г. или после этой даты. Допускается досрочное применение, но не ранее даты применения организацией МСФО (IFRS) 15. Арендатор вправе применять данный стандарт с использованием ретроспективного подхода либо модифицированного ретроспективного подхода. Переходные положения стандарта предусматривают определенные освобождения. В 2020 году Компания планирует оценить возможное влияние МСФО (IFRS) 16 на свою финансовую отчетность.

МСФО (IAS) 7 «Инициатива в сфере раскрытия информации»

Поправки к МСФО (IAS) 7 «Отчет о движении денежных средств» являются частью инициативы Совета по МСФО в сфере раскрытия информации и требуют, чтобы организация раскрывала информацию, позволяющую пользователям финансовой отчетности оценить изменения в обязательствах, обусловленных финансовой деятельностью, включая как изменения, обусловленные денежными потоками, так и изменения, не обусловленные ими. При первом применении данных поправок организации не обязаны предоставлять сравнительную информацию за предшествующие периоды. Данные поправки вступают в силу для годовых периодов, начинающихся 1 января 2018 г. или после этой даты. Допускается досрочное применение. Применение данных поправок потребует раскрытия Компании в дополнительной информации.

Поправки к МСФО (IAS) 12 «Признание отложенных налоговых активов в отношении нереализованных убытков»

Поправки разъясняют, что организация должна учитывать то, ограничивает ли налоговое законодательство источники налогооблагаемой прибыли, против которой она может делать вычеты при восстановлении такой вычитаемой временной разницы. Кроме того, поправки содержат указания в отношении того, как организация должна определять будущую налогооблагаемую прибыль, и описывают обстоятельства, при которых налогооблагаемая прибыль может предусматривать возмещение некоторых активов в сумме, превышающей их балансовую стоимость. Организации должны применять данные поправки ретроспективно. Однако при первоначальном применении поправок изменение собственного капитала на начало самого раннего сравнительного периода может быть признано в составе нераспределенной прибыли на начало периода (или в составе другого компонента собственного капитала, соответственно) без разнесения изменения между нераспределенной прибылью и прочими компонентами собственного капитала на начало периода. Организации, которые применяют данное освобождение, должны раскрыть этот факт. Данные поправки вступают в силу для годовых периодов, начинающихся 1 января 2017 г. или после этой даты. Допускается досрочное применение. Если организация применит данные поправки в отношении более раннего периода, она должна раскрыть этот факт.

Ожидается, что данные поправки не окажут влияния на финансовую отчетность Компания.

Руководство Компания предполагает, что принятие вышеуказанных Стандартов, поправок к ним и Интерпретаций в будущие периоды не окажет существенного влияния на финансовую отчетность Компания. Руководство Компании примет все уместные новые, пересмотренные и измененные Стандарты, и новые Интерпретации с даты их вступления в силу.

При подготовке данной финансовой отчетности руководство Компании использовало профессиональные суждения, допущения и расчетные оценки, имеющие отношение к вопросам отражения активов и обязательств, и раскрытия информации об условных активах и обязательствах.

Допущения и сделанные на их основе расчетные оценки постоянно анализируются на предмет необходимости их изменения. Изменения в расчетных оценках признаются в том отчетном периоде, когда эти оценки были пересмотрены, и во всех последующих периодах, затронутых указанными изменениями.

По мнению руководства Компании, в процессе применения положений учетной политики важных суждений или значительных сфер, требующих оценки неопределенности, не наблюдалось.

  1. РАСКРЫТИЯ И РАСШИФРОВКИ  К  БУХГАЛТЕРСКОМУ БАЛАНСУ

Раскрытия и расшифровки к бухгалтерскому балансу приведены с учетом требований пунктов 54-80А МСФО (IAS) 1 «Представление финансовой отчетности».

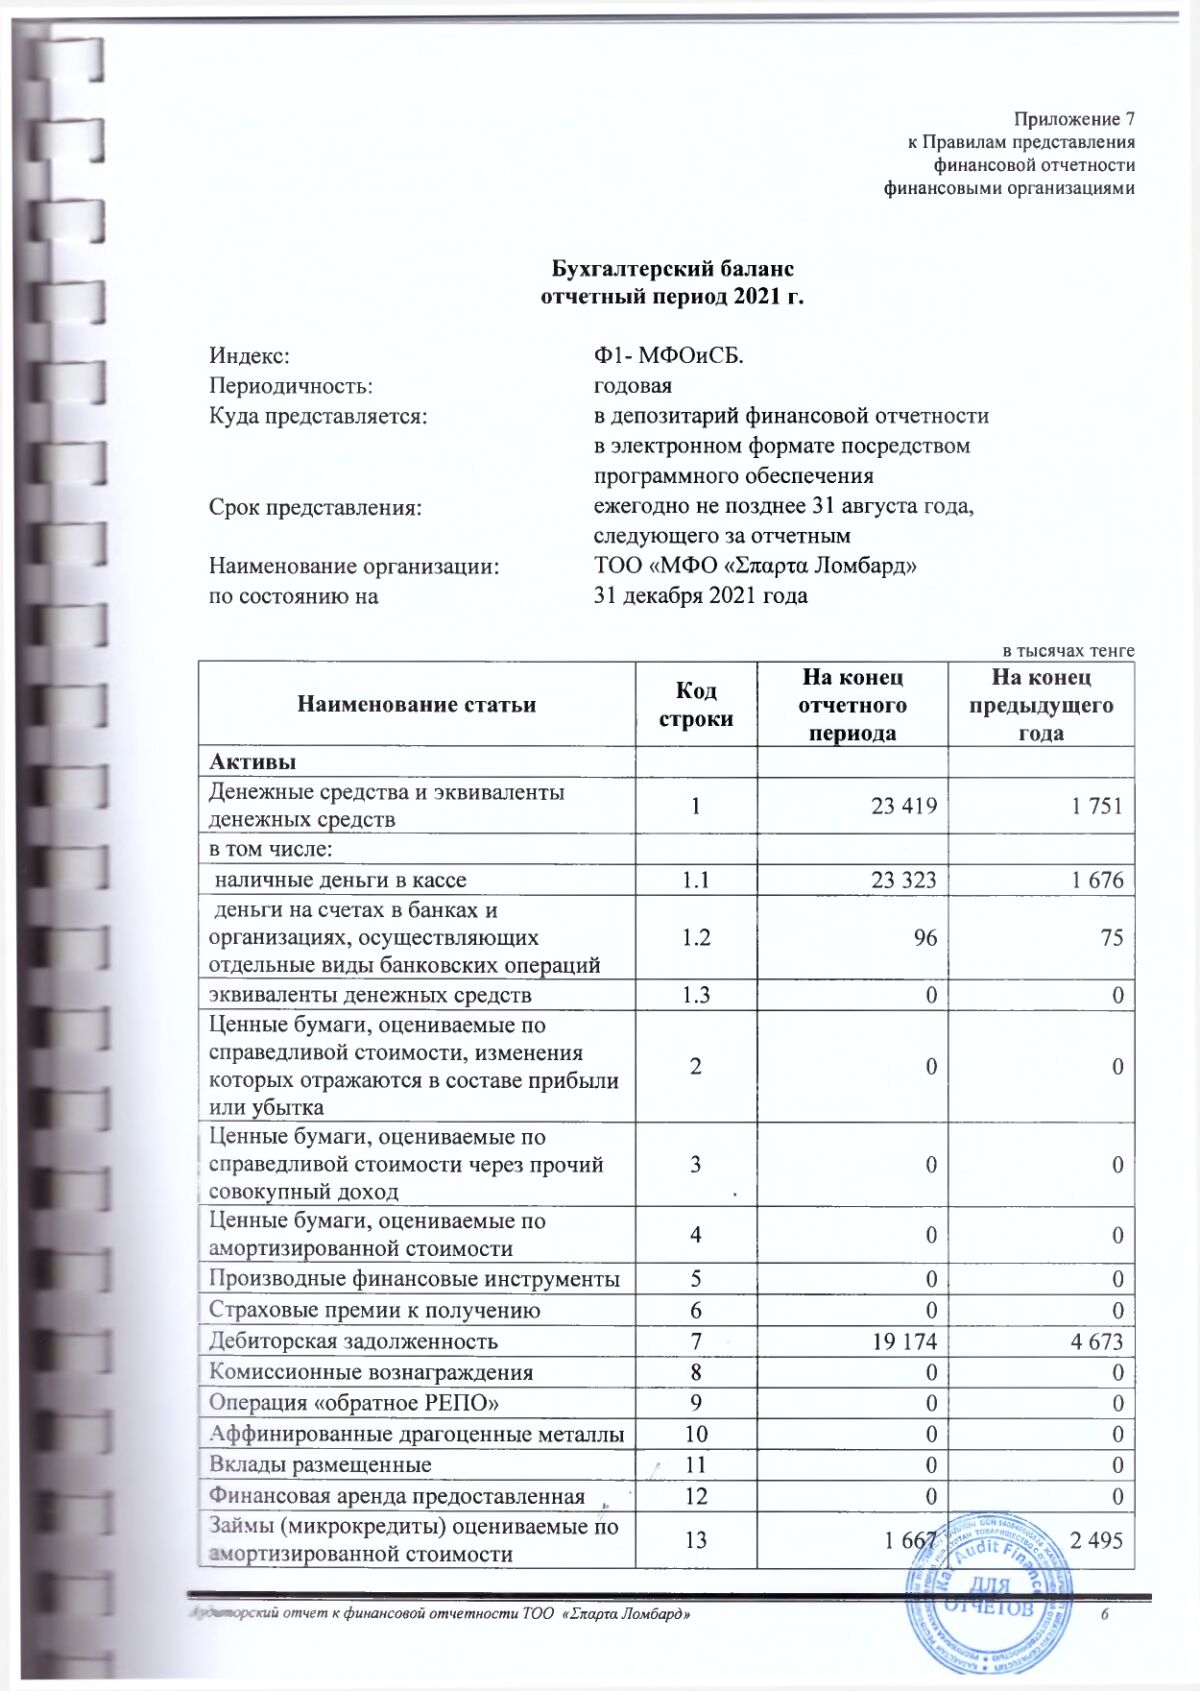
Строка 1. ДЕНЕЖНЫЕ СРЕДСТВА И  ИХ ЭКВИВАЛЕНТЫ

По состоянию на 31 декабря 2021 года денежные средства и их эквиваленты представлены следующим образом:

тыс. тенге

Наименование31.12.202131.12.2020
Денежные средства в кассе23 3231 676
Денежные средства на текущих банковских счетах9675
Итого:23 4191 751


 Строка 7. ДЕБИТОРСКАЯ ЗАДОЛЖЕННОСТЬ

По состоянию на 31 декабря 2021 года краткосрочная задолженность подотчетных лиц представлена следующим образом:

тыс. тенге

Наименование31.12.202131.12.2020
Зетбеков О.М.19 1744 673
19 1744 673


Строка 13. ФИНАНСОВЫЕ АКТИВЫ, УЧИТЫВАЕМЫЕ ПО СПРАВЕДЛИВОЙ СТОИМОСТИ ЧЕРЕЗ ПРИБЫЛИ И УБЫТКИ

По состоянию на 31 декабря 2021 года краткосрочные финансовые активы, оцениваемые по амортизированной стоимости, представлены следующим образом:

тыс. тенге

Наименование31.12.202131.12.2020
Краткосрочные займы, предоставленные клиентам1 6652 489
Краткосрочные вознаграждения к получению26
Итого:1 6672 495


Строка 18. ЗАПАСЫ

По состоянию на 31 декабря 2021 года запасы представлены следующим образом:

тыс. тенге

Наименование31.12.202131.12.2020
Сырье и материалы4040
Итого:4040


Строка 21. ОСНОВНЫЕ СРЕДСТВА

По состоянию на 31 декабря 2021 г. основные средства представлены следующим образом:

тыс. тенге

Движение основных средств Другие виды ОСКомпьютерыМашины и оборудование Итого
Первоначальная стоимость на 31 декабря 2020 г.8 4194143019 134
Поступления (или ремонт)115115
Уменьшение стоимости
Начисленный износ5635562680
Первоначальная стоимость на 31 декабря 2021 г.
8 4194144169 249
Накопленный износ на 31 декабря 2021 г18941651902 249
Балансовая стоимость на 31 декабря 2020 г.78563593548 569
Балансовая стоимость на 31 декабря 2021 г.6 5242492266 999


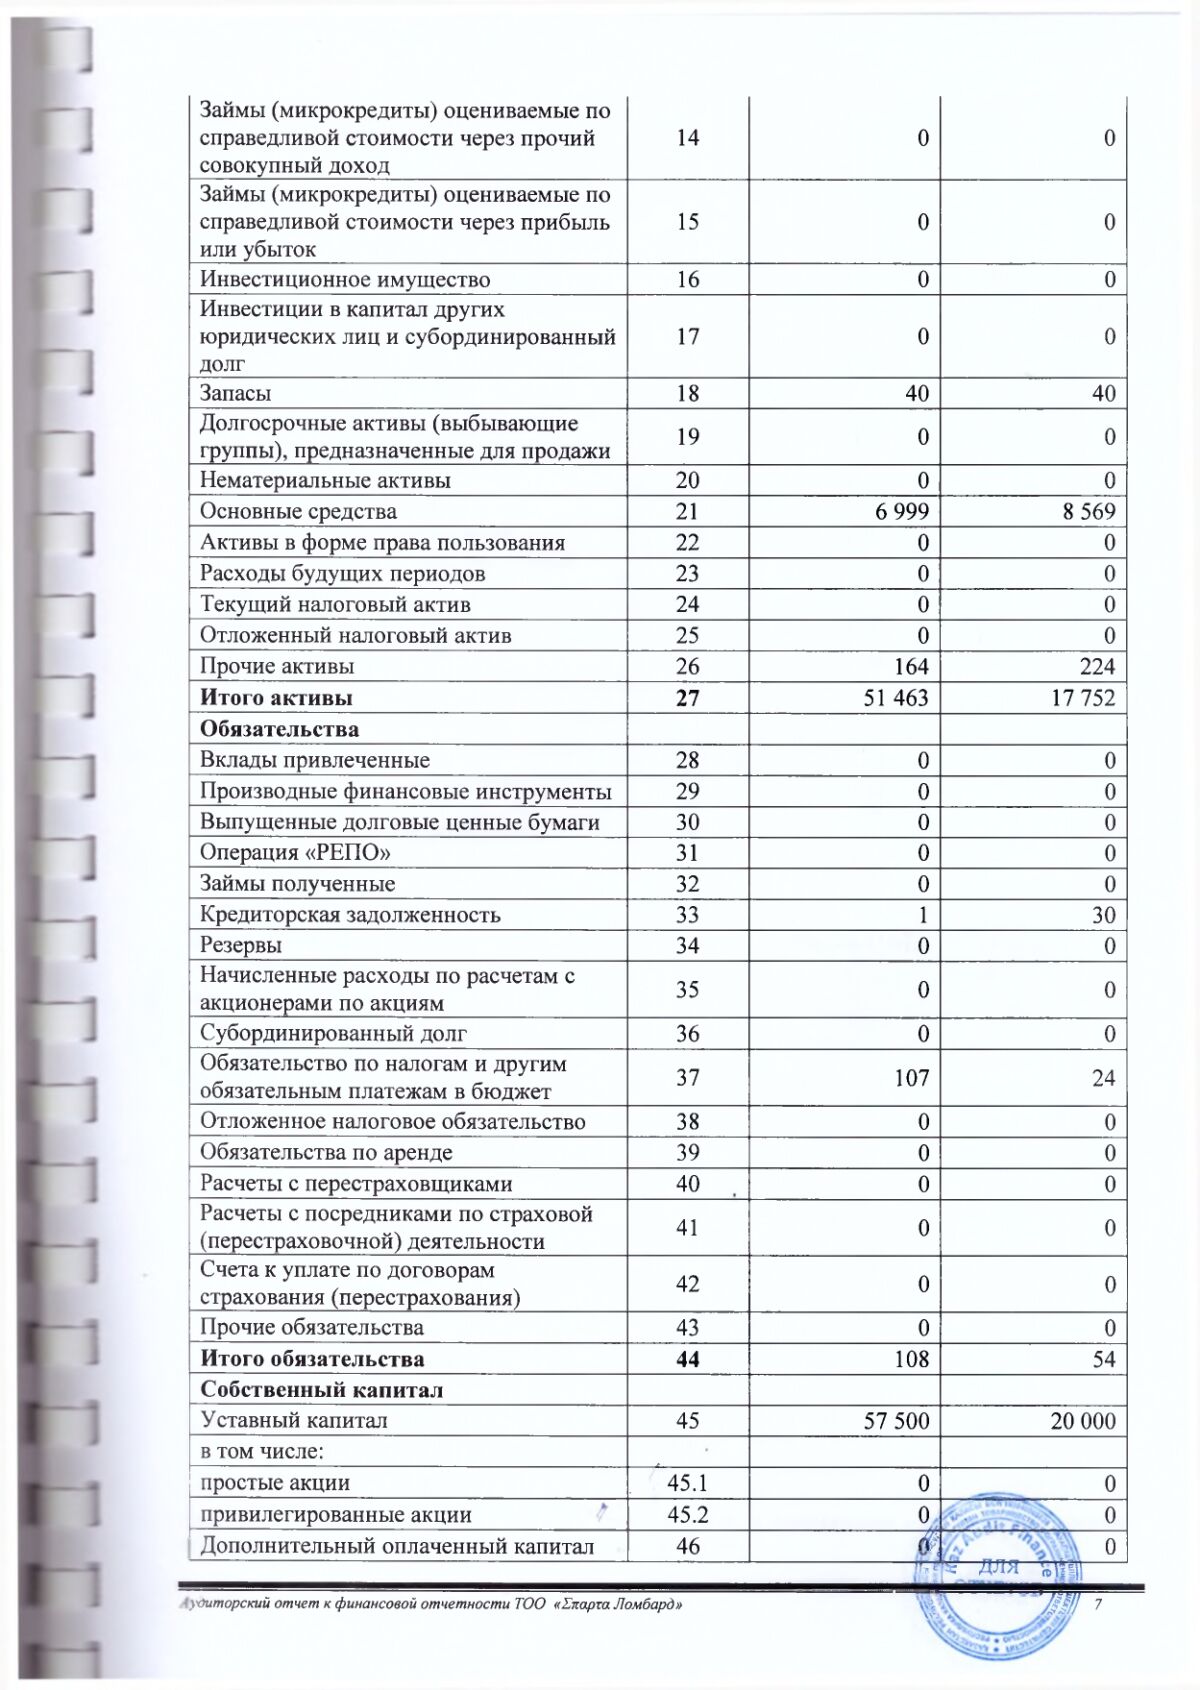
Строка 26. ПРОЧИЕ КРАТКОСРОЧНЫЕ  АКТИВЫ

Расшифровка прочих краткосрочных активов представлена в следующей таблице:

тыс. тенге

Наименование31.12.202131.12.2020
Дивизион по корп.бизнесу-филиал АО Казахтелеком2
ИП Капцов О. Н.89
ТОО Chemical Element( Хемикал Элемент)30
Южная Региональная Дирекция Телекоммуникаций-филиал АО Казахтелеком5656
Майлибаев Данияр Алимжанович33                33
Умирзакова Кулим Искаровна31
Филиал ТОО Регион Медиа в г.Шымкент122
АО «Банк ЦентрКредит»44
Итого:164224


Строка 33. КРЕДИТОРСКАЯ ЗАДОЛЖЕННОСТЬ

Расшифровка краткосрочной кредиторской задолженности представлена в следующей таблице:

тыс. тенге

Наименование31.12.202131.12.2020
Краткосрочная кредиторская задолженность поставщикам и подрядчикам, в т.ч.:

— Южно-Казахтанский областной филиал АО «Казпочта»

1
— ТОО Chemical Element( Хемикал Элемент)30
Итого:130


Строка 37. ОБЯЗАТЕЛЬСТВО ПО НАЛОГАМ И ДРУГИМ ОБЯЗАТЕЛЬНЫМ ПЛАТЕЖАМ В БЮДЖЕТ

По состоянию на 31 декабря 2021 года прочие краткосрочные обязательства представлены следующим образом:

тыс. тенге

Наименование31.12.202131.12.2020
Индивидуальный подоходный налог301
Социальный налог195
Обязательства по социальному страхованию245
Обязательства по пенсионным отчислениям3413
Итого:10724


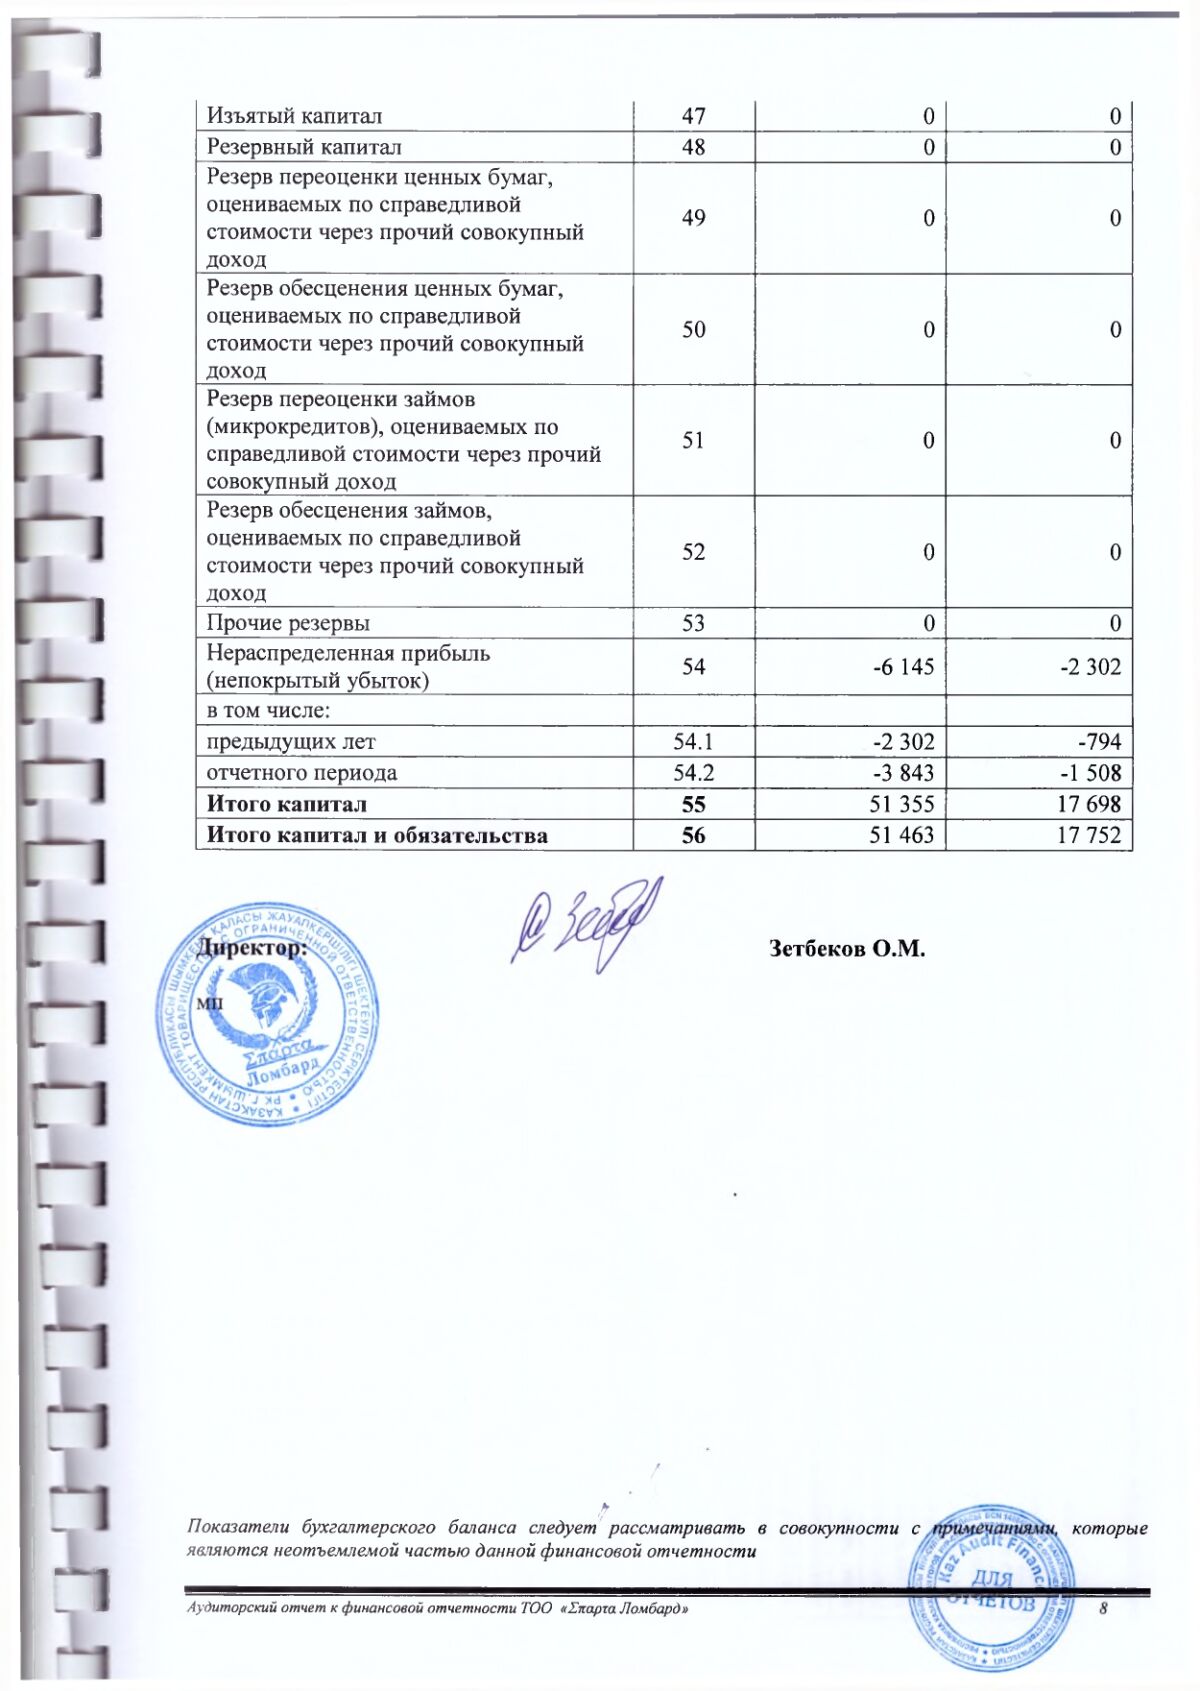
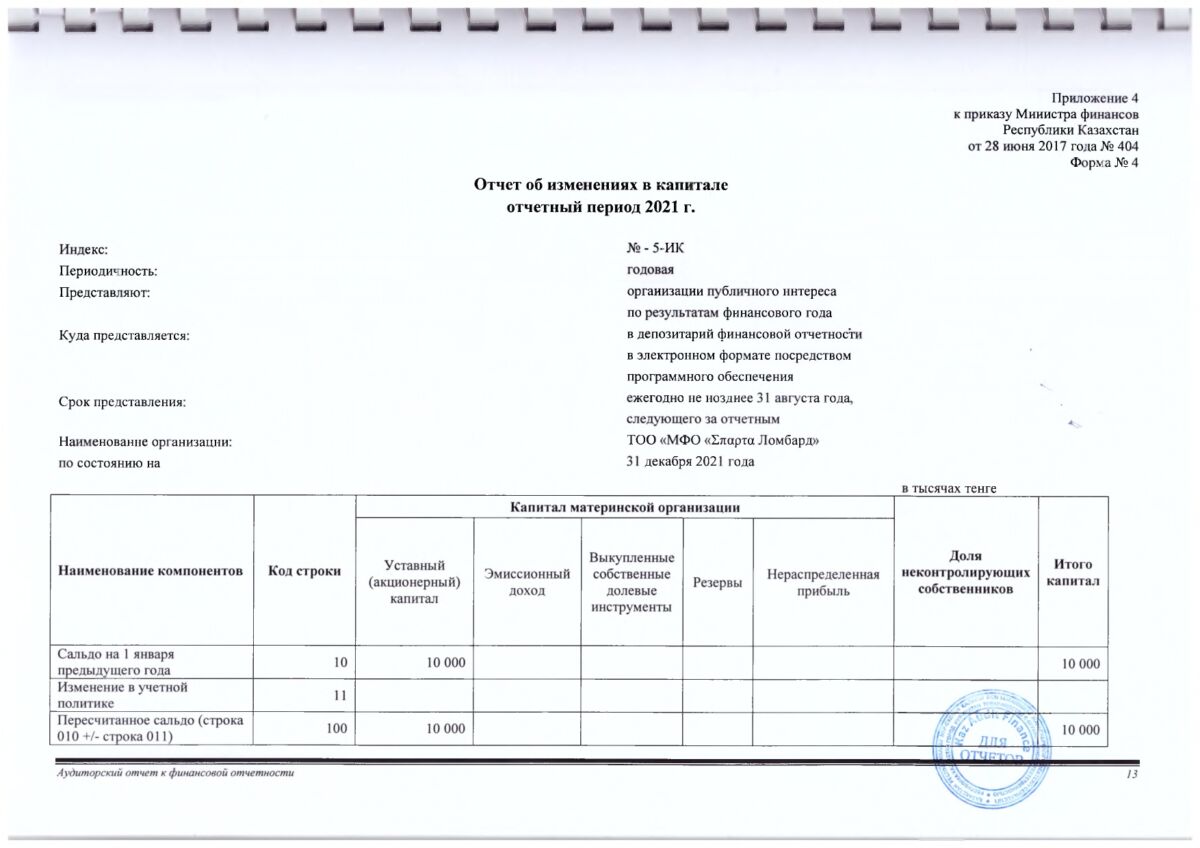
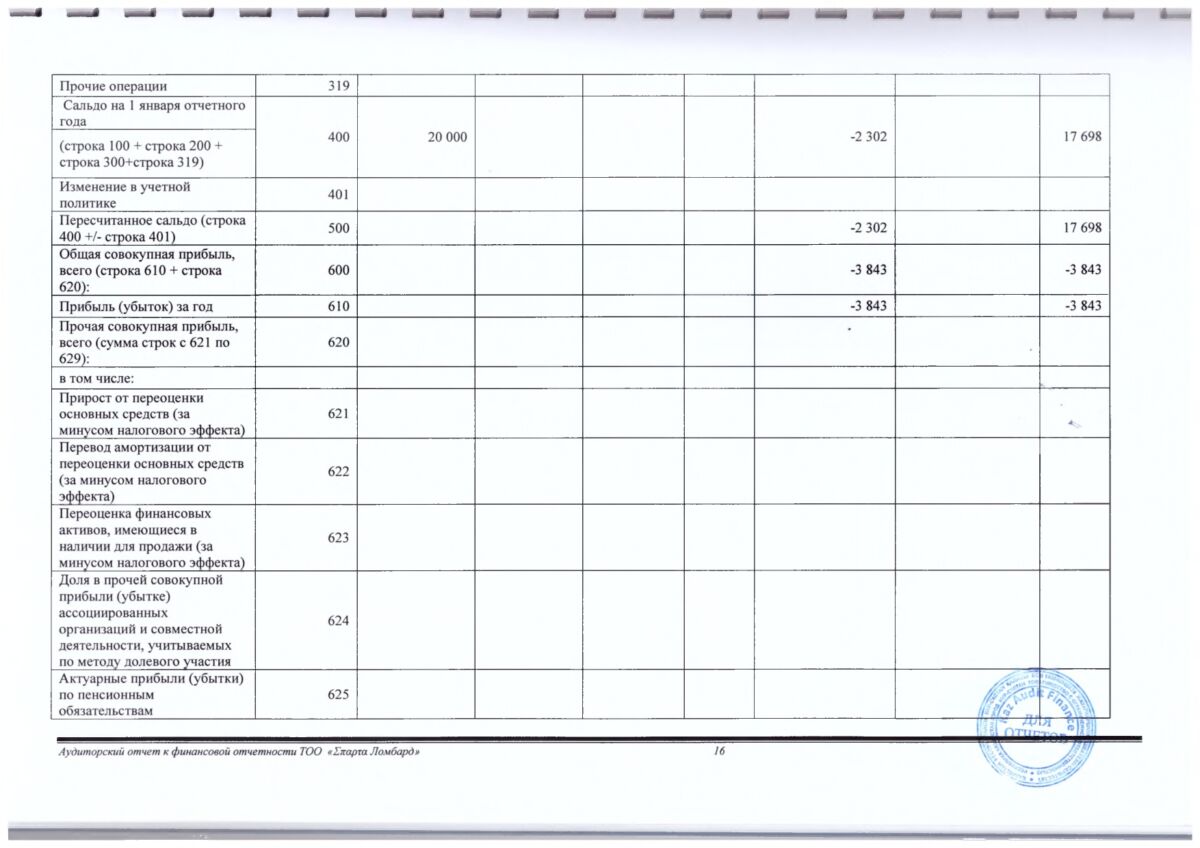
Строка 45. КАПИТАЛ

По состоянию на 31 декабря 2021 года капитал представлен следующим образом:

тыс. тенге

Наименование31.12.202131.12.2020
Уставный капитал57 50020 000
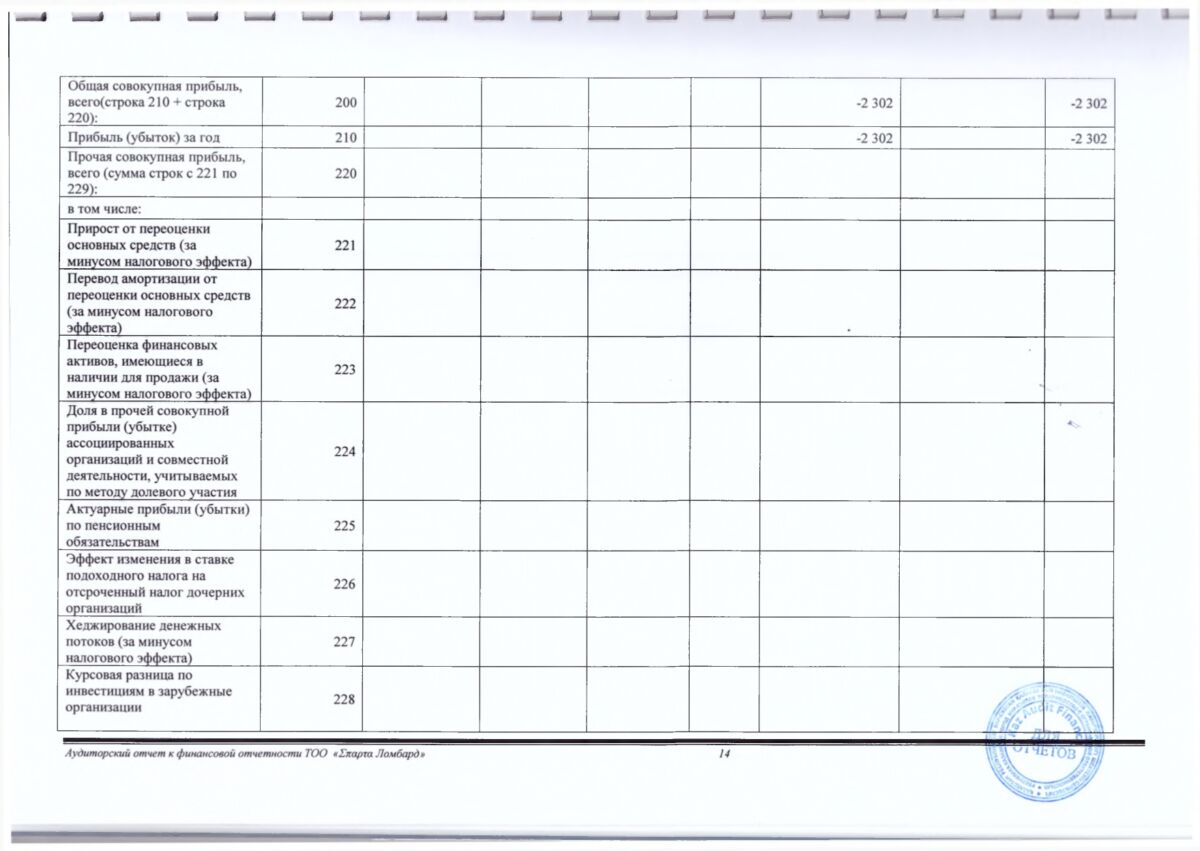
Нераспределенная прибыль(6 145)(2 302)
Итого:51 355              17 698


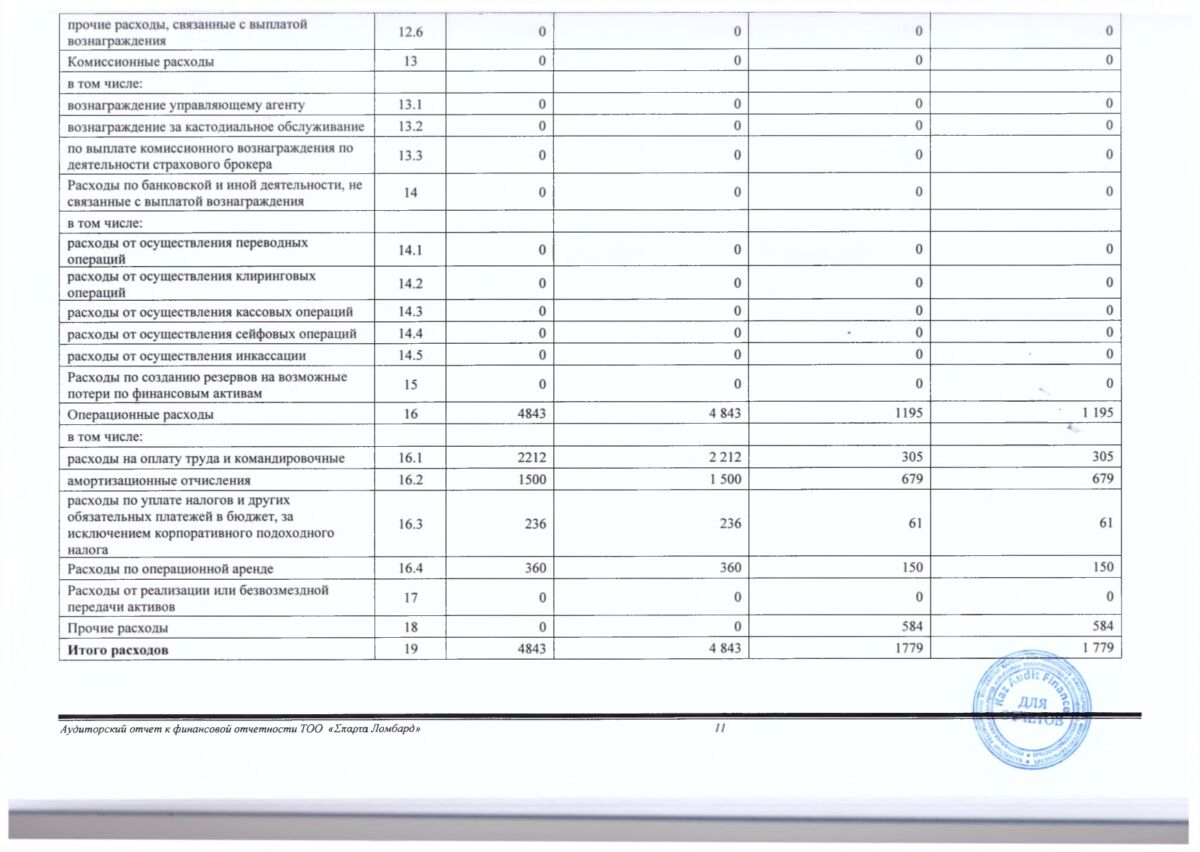
Строка 14 №2-ОПУ.  АДМИНИСТРАТИВНЫЕ РАСХОДЫ

По состоянию на 31 декабря 2021 года административные расходы представлены следующим образом:

тыс. тенге

Наименование31.12.202131.12.2020
Амортизация ФА1570679
Заработная плата2 212305
Комиссия банка48—
Социальные отчисления7712
Социальный налог13120
Расходы по аренде360150
Расходы в бюджет за прохождение учетной регистрации8828
Почтовые расходы1
Отчисление ОСМС441
Расходы на рекламу311
Пеня СН1—
Итого:4 8431 195


Строка 15 №2-ОПУ.  ПРОЧИЕ РАСХОДЫ

По состоянию на 31 декабря 2021 года прочие расходы представлены следующим образом:

тыс. тенге

Наименование31.12.202131.12.2020
Расходы на мебель195
Расходы на обучение25
Комиссия банка100
программирование ККМ6
Ремонт258
Итого:—584


Строка 21 №2-ОПУ.  ФИНАНСОВЫЕ ДОХОДЫ

По состоянию на 31 декабря 2021 года доходы по финансированию представлены следующим образом:

тыс. тенге

        31.12.2021    31.12.2020
Доходы по вознаграждениям1 000271
Итого:1 000271


  1. 6. УСЛОВНЫЕ И ПРОЧИЕ ОБЯЗАТЕЛЬСТВА

Экономические условия осуществления деятельности Компания 

Экономика Республики Казахстан проявляет некоторые характерные особенности, присущие развивающимся рынкам, включая сравнительно высокую инфляцию. Налоговое, валютное и таможенное законодательство Республики Казахстан подвержено различным интерпретациям и изменениям, которые происходят достаточно часто. Пути дальнейшего экономического развития Республики Казахстан во многом зависят от эффективности мер, предпринимаемых правительством в экономической, финансовой и денежно-кредитной сферах, а также от развития налоговой, правовой, нормативной и политической систем.

В результате текущего финансового кризиса увеличилась неопределенность, связанная с оценками и суждениями руководства, применяемыми в процессе подготовки данной финансовой отчетности. Данные оценки, в первую очередь, включают выявление признаков обесценения и расчет суммы обесценения активов, а также оценку справедливой стоимости (включая применение при оценке рыночных котировок, определение того, является ли рынок активным и использование моделей оценки). Такие оценки и суждения пересматриваются на регулярной основе, и руководство полагает, что они актуальны в текущей ситуации и отражают всю доступную существенную информацию.

Руководство не может достоверно определить воздействие на финансовое положение Компания дальнейшего снижения ликвидности финансовых рынков и роста неустойчивости на валютных и фондовых рынках.

Налогообложение

Налоговые законы в Республике Казахстан часто претерпевают изменения, и интерпретируются по-разному. Интерпретация руководством таких законов применительно к деятельности Компания может быть оспорена соответствующими налоговыми органами, которые согласно закону могут налагать штрафы и пени. Финансовые периоды остаются открытыми для проверки налоговыми органами в течение семи календарных лет. Несмотря на то что Компания полагает, что оно создало достаточные резервы в отношении всех налоговых обязательств, исходя из своего понимания налогового законодательства, вышеупомянутые факты могут создать дополнительные финансовые риски для Компании.

Судебные процессы и иски

В ходе обычной хозяйственной деятельности Компания может быть объектом различных судебных процессов и исков. Компания оценивает вероятность возникновения значительных обязательств с учетом конкретных обстоятельств, и отражает соответствующий резерв в финансовой отчетности только тогда, когда вероятно, что потребуется отток ресурсов для урегулирования обязательств, и сумма обязательства может быть измерена с достаточной надежностью.

На отчетную дату у Компании отсутствуют какие-либо претензионно – исковые операции как в качестве истца, так и в качестве ответчика.

Экологические вопросы

Применение природоохранного законодательства в Республике Казахстан развивается, и позиция государственных органов Республики Казахстан относительно обеспечения его соблюдения непрерывно пересматривается. Компания проводит периодическую оценку своих обязательств, связанных с загрязнением окружающей среды. По мере выявления обязательств они немедленно отражаются в отчетности. Потенциальные обязательства, которые могут возникнуть в результате изменения существующего законодательства и нормативных актов, а также в результате судебной практики, не могут быть оценены с достаточной точностью, хотя и могут оказаться существенными. Руководство Компания считает, что в условиях существующей системы контроля над соблюдением действующего природоохранного законодательства, Компания не имеет значительных обязательств, связанных с нанесением ущерба окружающей среде.

Страхование

Рынок страховых услуг в Казахстане находится на стадии становления и многие формы страхования, распространенные в других странах мира, пока не доступны в Казахстане. Компания не имеет полной страховой защиты в отношении своих производственных сооружений, убытков, вызванных остановками производства, или возникших обязательств перед третьими сторонами в связи с ущербом, нанесенном объектам недвижимости или окружающей среде в результате аварий или деятельности Компании. До тех пор, пока Компания не будет иметь адекватного страхового покрытия, существует риск того, что утрата или повреждение определенных активов может оказать существенное негативное влияние на деятельность и финансовое положение Компании.

Управление капиталом

Компания контролирует уровень капитала, который включает в себя все компоненты капитала.

Цели Компании при сохранении достаточного уровня капитала являются: обеспечение способности Компании продолжать деятельность в обозримом будущем, так что она может продолжать обеспечивать доходность капитала для собственников и получения выгод другими заинтересованными сторонами, а также обеспечить адекватную рентабельность соразмерно уровню риска. Компания управляет структурой своего капитала и корректирует ее в свете изменений в экономических условиях и характеристиках риска базовых активов. В целях поддержания или изменения структуры капитала Компании может регулировать возврат капитала собственникам, выпуск или пополнение капитала, или продажа активов для снижения задолженности.

Денежные средства и их эквиваленты

Балансовая стоимость денежных средств и их эквивалентов приблизительно равна их справедливой стоимости по причине их краткосрочного характера.

Риск ликвидности

Риск ликвидности – это риск того, что Компания не сможет выполнить свои обязательства по выплатам при наступлении срока их погашения в обычных или непредвиденных условиях. Риск ликвидности возникает при несовпадении сроков требования по активным операциям со сроками погашения по пассивным операциям.

Рыночный риск

Рыночный риск – это риск того, что справедливая стоимость будущих денежных потоков будет колебаться вследствие изменений в рыночных параметрах, таких, как процентные ставки, валютные курсы и котировки торгуемых инструментов.

Рыночный риск включает в себя ценовой (фондовый), валютный и процентный риски.

  1. СОБЫТИЯ ПОСЛЕ ОТЧЕТНОЙ ДАТЫ

В деятельности Компании за период с 31 декабря 2021 г. по 22 июня  2022 года не происходило событий, обязывающие, согласно требований МСФО 10 «События после отчетной даты», вносить корректировки в настоящую финансовую отчетность Компании.
Земля: диагноз – «обезвоживание»

Так случилось, что в последнее время нефть и газ представлялись нам главными ресурсами человечества.

Все только и говорили о том, как страшно остаться без горючего. На чем будут ездить машины, работать заводы, чем обогревать дома и как готовить еду? Но нынешнее лето показало, что действительно угрожает жизни на Земле, – это отсутствие воды.

Реальность глобальной засухи сегодня встала в полный рост и заставила понять, что главное сокровище для людей – обычная вода.

Засохли все

Нынешнюю засуху в Европе ученые уже называют самой мощной за последние 500 лет. Благодатная часть света, где лето обычно было умеренно теплым и влажным, в последние месяцы оказалась во власти настоящего зноя.

Всегда зеленые луга сегодня напоминают выжженные казахские степи, в городах отключили фонтаны, а газоны у домов запрещено поливать под угрозой больших штрафов.

В некоторых районах пересохли даже водопроводы, и люди впервые узнали, что такое привозная вода.

Экстремальная жара наносит серьезный ущерб экосистемам, губит урожаи. В ряде европейских стран наполовину, а то и больше, сократились посевы кукурузы, подсолнечника и кормовых культур. Фермеры могут собрать на 15-50% меньше картофеля, пшеницы, свеклы, бобовых культур, яблок и груш. Виноградари заявляют о снижении производства вина.

Животноводы говорят, что из-за недостатка воды и кормов снизились удои молока. За это лето каждая корова в среднем даст на 1000 литров меньше, чем обычно, предупредили во французском сельскохозяйственном профсоюзе.

Рекордно низкие показатели выпадения осадков зафиксированы в Словении (7%, антирекорд за 50 лет!) и Бельгии (8%, антирекорд за 137 лет!). С такими же проблемами столкнулись во Франции, Польше и Нидерландах. В Италии из-за засухи возникла угроза опустынивания 25% территории страны, сообщает ТАСС.

Реки больше не текут

Многие полноводные реки Европы сегодня превратились в ручейки. И мы впервые услышали о «голодных камнях».

Предки современных европейцев называли так камни и скалы, на которых оставляли даты и отметки уровня воды. Они служили предупреждением о трудных временах, наступающих в результате обмеления рек.

Если русло реки пересыхало и обнажало «голодные камни», люди знали, что грядет засуха, а за ней – неурожай и голод.

Такие камни чаще всего встречаются в руслах Рейна и Эльбы. Впервые они появились в XV веке и на протяжении столетий служили страшным предупреждением о засухах. Со временем люди стали наделять их другими свойствами: якобы «голодные камни» обнажаются к очень большой беде.

Например, в ХХ веке камни показывались из воды в 1918 году, во время первой мировой войны.

Сейчас Рейн, крупнейшая река Германии, обмелел настолько, что судоходство там стало очень проблематичным. Падение уровня воды превратилось в настоящую головную боль для многих заводов и электростанций страны, которые полагаются на водный транспорт.

Суда не могут следовать по реке с полной загрузкой: есть опасность сесть на мель. В результате цены на доставку грузов выросли в несколько раз.

Крупнейшая водная артерия Англии Темза также оказалась на мели. Страна переживает самое сухое лето за последние 135 лет. Русло главной британской реки в верховье полностью высохло. Издание Guardian написало, что из-за продолжающейся засухи исток Темзы отступил от первоначальной отправной точки примерно на 8 км вниз по течению. Старожилы говорят, что видят такое впервые.

В пригороде Рима уровень воды в реке упал настолько, что на поверхности стали показываться мосты, построенные в эпоху Римской Империи.

Самое большое озеро Италии Гарда обмелело до исторического минимума. Скалы, которые раньше находились под водой, теперь виднеются над поверхностью, а температура воды приближается к показателям Карибского моря.

Водохранилища Испании стоят полупустыми, запасы воды в них пока пополнять нечем. Крупнейшее водохранилище Буэндиа рядом с Мадридом потеряло четверть своего объема.

И на поверхность «всплыли» руины Королевских бань Ла-Изабеллы. Еще одно водохранилище недалеко от Барселоны высохло, показав романскую церковь IX века.

11 августа 2022 года СМИ сообщили, что французская Луара практически перестала течь. Самая длинная река страны протяженностью 1012 км попросту испарилась.

Правительство Франции заявило также, что около 100 деревень не имеют безопасной питьевой воды.

Из-за экстремальной жары и засухи в Швейцарии гибнет рыба. Как заявили в Швейцарской ассоциации рыболовства SFA, это бедствие «исторических масштабов», ведь многие виды обитателей водоемов могут исчезнуть навсегда.

В Венгрии сильнейшая за 100 лет засуха может привести к проблемам с питьевой водой. Уровень воды в реке Дунай недалеко от Будапешта упал на 1,5 метра, что создает неудобства при перевозке грузов.

Но от засухи-2022 страдает не только Европа. От зноя и обезвоживания изнывает Китай. Национальный климатический центр Китая оценивает нынешнюю жару как самую суровую и продолжительную в истории страны с 1961 года, когда начались полные записи метеорологических наблюдений.

Небывалая засуха, охватившая юго-запад США, привела к осушению реки Колорадо до рекордно низкого уровня.

Она несет свои воды к озерам Мид и Пауэлл, крупнейшим водохранилищам страны. Но сейчас они заполнены лишь на четверть. Если вода в озерах опустится еще ниже, то они не смогут обеспечивать работу электростанций и давать чистую воду для 40 млн. американцев.

Американские климатологи опасаются, что в Калифорнию пришла мегазасуха, которая может продолжаться десятилетия.

Опасные прогнозы на будущее выдают и в Министерстве охраны окружающей среды и ядерной безопасности Германии: там предупреждают сограждан, что эпизоды засухи в будущем участятся и приобретут дольшую продолжительность.

История великих засух

История Земли – это в том числе история великих засух. В XXI веке ученые даже составили специальные атласы, где отразили крупнейшие катаклизмы, поражавшие мир за последние две тысячи лет.

Эти сборники помогли определить, что именно засухи стали важной причиной краха древних цивилизаций, таких как Кхмерская империя в XV веке и китайская династия Мин в XVII веке. Великие государства ацтеков и майя погубили именно засухи, которые мучили землю на протяжении последних восьми веков их существования.

В истории многих современных государств есть страшные эпизоды, когда отсутствие воды приводило к массовой гибели людей и животных.

Голод 1740-1741 годов в Ирландии, от которого умерло около 40% населения страны, был вызван не только аномально холодной зимой и весной, но и сокращением количества осадков летом 1741 года.

Засуха 1829 года в Западной Австралии уничтожила весь урожай. Население этой части страны было вынуждено покинуть свои дома и перебраться в другие районы. В историю Австралии этот катаклизм вошел под названием «Великая засуха».

Пять лет назад Австралию охватила самая сильная сушь за последние сто лет. Реки и озера высохли до дна, зеленые пастбища и посевы были выжжены палящим солнцем.

В зону бедствия попали самые густонаселенные регионы страны: штаты Новый Южный Уэльс и Квинсленд, где расположена столица Австралии Канберра, а также такие крупные города, как Сидней и Брисбен.

Жители городов мучились от высоких температур и пыльного воздуха, а фермерские хозяйства оказались на грани банкротства из-за гибели урожая и скота.

Из-за катастрофического дефицита дождей, продолжавшегося в некоторых частях Китая на протяжении 1876-1879 годов, погибли, по разным оценкам, от 10 до 13 млн. человек.

Тогда же сильная засуха накрыла Британскую Индию и привела к неурожаю в течение двух лет. Голод унес свыше восьми миллионов жизней.

Страшным стал 1888 год для населения нескольких африканских стран. Отсутствие осадков привело к гибели всего урожая и недостатку воды. Миллион человек из Эфиопии, Судана и Сомали не смог пережить это природное бедствие.

Засуху в «Пыльной чаше» обычно называют самой сильной за всю историю США. Она длилась около десяти лет – с 1930-го по 1939 год. Кроме минимального количества осадков, в районе Южных равнин случилось еще одно бедствие – сильнейшие пыльные бури. В результате к 1934 году десятки миллионов акров фермерской земли оказались непригодными для ведения сельского хозяйства. Верхний плодородный слой почвы буквально сдуло.

Лето 1972 года в СССР отметилось самой жестокой засухой за весь XX век. Сухая и знойная погода свирепствовала на европейской части страны полтора месяца. За это время сельскому хозяйству был нанесен колоссальный урон.

В огне погибли виноградные плантации, зерновые и овощные поля, обеспечивавшие страну продуктами питания. Тогда, чтобы избежать продовольственного кризиса, руководству СССР пришлось продать 486 тонн золота и купить за границей недостающее количество зерна.

В 2014 году сильнейшая засуха охватила Испанию. Люди страдали от нехватки питьевой воды, дикие животные массово погибали от обезвоживания и голода. Экспорт оливкового масла – основного экспортного продукта страны – резко сократился. Эксперты утверждали, что такой засухи не было последние 150 лет.

По данным ООН, за последнюю четверть века частота засух увеличилась на 29%, ежегодно от них страдают 55 млн. человек. К 2050 году засухи могут затронуть три четверти населения планеты.

Яна Котт

С новыми силами – в новый сезон

Речь, понятно, пойдет не о погоде.

Это театр ведет свою жизнь, исчисляя ее сезонами, а наш русский драматический уже вступает в пору своего 93-го периода существования и пока, к счастью, не проявляет никаких признаков старческой усталости.

Это я не просто так говорю, как тот кулик, который всегда хвалит свое болото. Это объективная реальность, ибо только недавно, в начале лета, шымкентский русский драматический театр вошел в пятерку лучших, подобных себе, учреждений театрального искусства в Казахстане, а это, как говорится, медицинский факт!

Прогноз сезонной погоды

Комментировать театральный климат, его сезонный ритм и самочувствие может только главный «синоптик» культурного учреждения – директор театра, заслуженный деятель Республики Казахстан Игорь Владимирович Вербицкий. Что он и сделал накануне предстоящего театрального сезона.

Перво-наперво меня удивило, что открытие оного сразу же начинается с премьеры комедии «Слуга двух господ» по пьесе итальянского комедиографа Карло Гольдони. Когда успели? Вот совсем недавно был у артистов законный летний отдых, вот только они собрались 1 августа, не успели даже распаковать чемоданы… а уже новый спектакль? Что это, традиция такая?

«Никакой традиции нет, – ответил директор, – наоборот, было бы традиционнее начать сезон с последней премьеры «Пигмалион», которой мы завершили предыдущий. Этот спектакль по известнейшей пьесе Бернарда Шоу в постановке с трудом приглашенного Олега Белинского еще относительно «свежий», не всякий успел его посмотреть.

Но мы не пошли по легкому пути, а решили поприветствовать своего зрителя легким, ярким, сюжетно-затейливым и захватывающим зрелищем в стиле классической итальянской комедии дель арте».

Впрочем, наш театр вообще легок на подъем. По словам Игоря Вербицкого, у них нет времени долго «раскачиваться»: надо постоянно обновлять репертуар, чтобы наши немногочисленные театралы не заскучали.

Это, допустим, Москве хорошо: там постоянный наплыв гостей, а для них любой спектакль – своеобразная премьера.  Поэтому репертуар у нас обширен и разнообразен: подумать только, более чем 40 пьес в репертуарной копилке! Вот и в этом сезоне, по прогнозам, почти весь «сороковник» будет представлен землякам, может, за исключением нескольких пьес, которые показались нашим зрителям философски тяжеловатыми для восприятия…

А вот здесь мы коснулись нелегкой темы выбора драматургического материала. Я имею в виду тот случай, когда театру приходится выбирать между высокими помыслами и кассовым сбором. Ни в коей мере не хочу критиковать вкусы нашего театрального зрителя, это общая тенденция. Но так уж сложилось, что народ сейчас идет в театр именно за зрелищем, за «расслабоном», чтобы ни в коем случае не напрягать себя всякими там чувствами сопереживания или сопричастия.

Вот Шекспир, к примеру, с его «Гамлетом», по мнению обывателя, действительно грузит душу и портит настроение. А зачем нам «бедный Йорик» и утопившаяся Офелия, если мы просто хотим развлечься и поржать после рабочего дня? То же и с чеховской пьесой «Дядя Ваня».

То еще «грузилово», тут сам с ума сойдешь… Вот и получается, что выбор репертуара иногда напрямую зависит от публичной востребованности, а «клиент» у нас, как известно, всегда прав…

«Да, это проблема, – говорит Игорь Вербицкий, – мы должны считаться с мнением зрителей, даже если наши вкусы порой не совпадают.

Есть у нас пьесы, с успехом идущие из года в год, допустим, такие комедии как «Слишком женатый таксист» или «№13» – там всякая шутка идет на ура, хоть и не самого высокого пошиба. Но каждый раз зал полон, спектакли дают прибыль, поэтому рука не поднимается изъять их из обращения.

А есть драма «Звезды на утреннем небе» – тяжелый спектакль, повествующий о нелегких судьбах и трагических ситуациях. Понятно, что он создан не для внутреннего комфорта и развлечения, а требует ответного переживания и напряжения души.

Так же «тяжело» идет любимая нами трагикомедия «Эзоп», сейчас решается ее судьба в репертуарном плане. Вот и приходится нам порой балансировать между желаемым и востребованным. Рынок диктует свои законы…»

Про удобство директорского кресла

В ходе нашего разговора Игоря Вербицкого периодически донимали звонки, требующие директорского внимания. И тема сама собой вывернула на его должностные обязанности.

А легко ли быть директором творческому человеку, актеру и главному режиссеру, каким был мой собеседник сорок с лишним лет подряд? Не тянут ли администраторские путы вниз от чистого творчества, не приземляют ли душу?

«Честно говоря, я не хотел быть директором, кто бы что ни говорил. Это вообще не мое… Ну а куда было деваться? Если бы я отказался, нашли бы человека со стороны, не знающего ни специфики актерской работы, ни повседневных нужд артиста.

Знаю, есть примеры, когда приходил на такую должность равнодушный, не сведущий в деле «варяг» – и тут же начинались разруха и приближение конца…

А театр можно разрушить лишь одним волевым росчерком пера под документом. Может, помните, когда у нас в театре на втором этаже работало казино? Это же был какой-то ужас! В то время актеры приходили в театр, как будто в гости: хозяевами были дельцы азартного бизнеса.

Что тут было, вы даже представить не сможете: игроки ходили нужду справлять на наши декорации… вспомнить страшно. Это был настоящий вертеп со стриптизом, пьянством и развратом. А ведь кто-то же за этим стоял, кто-то же дал на это разрешение?

Думаете, сейчас такое невозможно? Легко! Сдадут наши репетиционные помещения в аренду, понастроят на территории кафешки с горячительными напитками, перегородят артистам и зрителям все входы-выходы – и театру конец…

А я этого не хочу и не допущу, у меня за каждую мелочь, касающуюся театрального суверенитета, болят душа и сердце».

Сомневаться в искренности Игоря Владимировича никак не приходится. Действительно, директорское место отлучило его от любимого актерского дела, обрубило творческие крылья.

Когда он вспоминает о своих первых шагах в театре, о первой работе, давшей удовлетворение и уверенность в своих силах, о режиссерских находках и успехах – это совсем другой человек!

А тут на повестке дня – трубы, отопление, освещение, текущий ремонт и вечная проблема: где взять деньги, как залатать очередную финансовую брешь? Скучища, в общем, и суета сует…

«Вот у нас принято сейчас ругать советскую эпоху, а ведь тогда были благодатные для театра условия существования. Я застал время, когда государство полностью оплачивало театру гастроли в любую точку Советского Союза – от проезда, суточных и командировочных до отдельной транспортировки декораций.

А сейчас об этом можно только мечтать. Вот мы любим ездить в Байконур, где нас любят и ждут, но ведь эти поездки для нас – себе в убыток! Одна дорогущая аренда зала чего стоит…

Мы с удовольствием бы сейчас ездили на все театральные фестивали, на которые нас приглашают, но, как говорится, и хочется, и колется, но… деньги не велят».

Вот и получается, что директорская доля в условиях беспощадного рынка хоть с виду красива, как шапка Мономаха, но порой непомерно тяжела…

Задачи сегодняшнего дня

Новый 93-й театральный сезон официально откроется 9 сентября уже упомянутой комедией «Слуга двух господ». Сейчас в напряженном ритме идут репетиции, и это понятно: подготовить премьерную пьесу за столь короткий срок – практически за месяц! – это спринтерская работа на износ.

К тому же, несмотря на репетиционную занятость, театр нашел время порадовать своих маленьких зрителей: показал сказку «Маленький Мук» в детсаде «Бала би».

Кстати, у театра к малышам отношение особенно трогательное: детский репертуар включает более 20-ти пьес, и каждый год список неуклонно разрастается.

Наверное, это правильная стратегия, нацеленная на перспективу. Прививать любовь к театру с детства, значит, воспитать для себя благодарного отзывчивого зрителя. Это очень и весьма дальновидно…

Уже сейчас вовсю идет набор в театральную студию «Балаганчик». Напомню, что значительное большинство нынешнего актерского состава – это «выходцы» именно из этой студии. Это тоже результат продуманной кадровой политики театра.

Помимо премьеры, в сентябре нам покажут и другие интересные постановки из постоянно действующего репертуара.

Оглашу весь список:

  • 9, 10, 11 сентября в 19:00 – К. Гольдони «Слуга двух господ», ПРЕМЬЕРА;
  • 11 сентября в 11:00 – сказка «Клубничное королевство»;
  • 16 сентября в 19:00 – Р. Куни «Слишком женатый таксист»;
  • 17 сентября в 19:00 – К. Гольдони «Слуга двух господ»;
  • 18 сентября в 11:00 – сказка «Маленький Мук», в 19:00 – А. С. Пушкин «Маленькие трагедии»;
  • 30 сентября в 19:00 – А. Коровкин «Палата бизнес-класса».

Внимательные читатели, наверное, заметили информационный «провал» между 18 и 30 сентября, но это не значит, что артисты по каким-то причинам решили забастовать.

В это время в 20-х числах сентября в Шымкент на гастроли приедут драматические театры из Алматы и Темиртау. Существует такая практика культурного взаимообмена, поэтому, возможно, и наш театр куда-нибудь да пригласят.

Под занавес разговора Игорь Вербицкий поблагодарил меня и нашу газету «РАБАТ» за неизменно теплые публикации об их театральном бытии. Ну а в какой же тональности о них писать?! Честно говоря, наши артисты – это подвижники, фанаты своего дела и немного блаженные…

Они живут как бы наперекор жесткой прагматичной реальности окружающего мира, по большому счету, напрочь равнодушному ко всему, что не приносит денег.

Они могут играть в полупустом зале, выходить на сцену в любом физическом и психологическом состоянии, а если «труба позовет» – ехать хоть на кулички, трястись на любом транспорте, ночевать в дешевых гостиничных номерах, вдали от близких и домашнего уюта. Это особая каста людей, которых не собьют с выбранной дороги никакие преграды и материальные соблазны.

Поэтому, земляки, оторвитесь на время от диванов, компьютеров и телефонов, сходите ну хотя бы на премьеру – ведь театр так нуждается в ваших поддержке и внимании!

Елена Летягина

Красоту жизни создают сами

Вы не забыли, что в городе проходит акция-конкурс «Таза қала», или «Чистый город»?

В этом году она юбилейная – ей десять лет! По традиции акция проводится благодаря совместной инициативе управления внутренней политики и по делам молодежи г. Шымкента и ОЮЛ «Гражданский альянс города Шымкента».

Без ограничений

Организаторы не ставят перед потенциальными участниками никаких ограничений ни по возрасту, ни по роду занятий и полу. Конкурс организован для всех шымкентцев: хоть жителей многоэтажек, хоть частного сектора.

Напомню, цель акции «Чистый город» остается неизменной на протяжении десяти лет: «вовлечение горожан в процесс формирования и поддержания экологически чистого и устойчивого города Шымкента». Пусть изложено официально, главное – понятно. Мне лично симпатичен соревновательный момент акции.

То есть люди стараются не просто преобразить свой двор, улицу, но и в чем-то превзойти соседей, перенять у них нечто оригинальное. Вот вам наглядный пример хорошего соперничества.

Пять номинаций

Акция, как и раньше, проводится по тем же пяти номинациям: «Лучший двор», «Лучшая улица», «Лучший дом», «Лучший жилой массив», «Лучший дворник». Их будут выбирать по четырем районам нашего мегаполиса.

Я поинтересовалась у исполнительного директора ОЮЛ «Гражданский альянс города Шымкента» Юсупа Арзыханова, как проходит конкурс, много ли поступило заявок на участие в нем?

«В районных акиматах города до сих пор регистрируют заявки от желающих принять участие в акции-конкурсе. То есть присоединиться можно и сейчас, – рассказал Юсуп Рустамович.

– К примеру, в акимат Аль-Фарабийского района поступило 115 заявок на участие, в том числе 86 – по номинации «Лучший двор», 20 – «Лучшая улица», 8 – «Лучший жилой массив». А, скажем, в Каратауском районе подали 10 заявок на участие в номинации «Лучшая улица» и 44 – «Лучший двор».

Слово – участнице

Одной из победительниц конкурса «Таза қала» в прошлом году стала Талиба Бурковецкая, председатель домкомов жилого массива Тогус.

РАБАТ обратился к Талибе Ералиевне с просьбой поделиться своими впечатлениями об этом конкурсе-акции: «Наш маленький городок когда-то назывался поселок Нефтеразведка, так как он был построен для нефтяников.

С годами устарели и обветшали все коммуникационные сети, дороги пришли в негодность.

В 2013 году поселок был присоединен к Енбекшинскому району Шымкента. Его официально переименовали, мы стали жителями улицы Мунайбарлаушылар (нефтяников) поселка Тогус.

На нашей улице находится 24 многоэтажных дома, в которых проживают около двух тысяч человек. Каждый житель городка старается относиться к нему бережно, с заботой и любовью. Улица с момента присоединения к городу, благодаря нашим властям, стала преображаться.

Были построены спортивно-игровые площадки, установлены тренажеры, проложены новые коммуникационные сети: канализация, водопроводные и электросети. Все внутридворовые дороги заасфальтированы, на центральной улице установлено освещение.

В текущем году благодаря усилиям акима Шымкента Мурата Айтенова и акима Енбекшинского района Досбола Есилбека было установлено внутридворовое освещение. Городок наш с каждым годом становится все краше, и эту красоту хочется сохранить.

На протяжении десяти лет в Шымкенте проходит акция «Чистый город». В прошлом году мы впервые решили принять участие в этом конкурсе. Наш дебют оказался искрометным: мы заняли первое место в номинации «Үздік шағын аудан» («Лучший микрорайон»).

Эта акция дала толчок челленджу, то есть жители подхватили своеобразный вызов: «Если он так может, то и я смогу!» В нашем случае: «Если она смогла вырастить в клумбе цветы, то и я смогу!»

В этом году жители вновь решили поучаствовать в акции: посадить деревья, цветы, кусты, в общем, заняться озеленением своих придомовых участков. То есть создавать красоту для блага жителей всего городка.

Есть у нашего Тогуса одна, пусть небольшая, но очень досадная, проблема: на нашу улицу может запросто забрести вольно пасущаяся скотина. Чьи-то корова, овца или лошадь могут запросто пристроиться к клумбе и изрядно пощипать ее. Это, мягко говоря, портит благоустройство, сводит на нет все наши усилия. Это очень досадно, просто огорчает.

Несмотря на такие проблемы, некоторые жители все же умудряются вырастить и сохранить красивые насаждения.


Жительница дома КПД-2 Жаныл апай Бердалиева, пенсионерка, в прошлом учитель, посадила около своего дома деревья, кусты роз, хризантем, гладиолусы, астры, базилик. Жаныл апай говорит, что с цветами надо уметь разговаривать ласково и нежно, тогда они растут и цветут, принося радость людям.

Жительницы дома КПД-1 Зарипа Кдирбаева, Назыгул Гарифуллина, Назира Османова, Наргиза Искандерова и Мавлуда Баймурзаева по примеру друг друга посадили цветы около своих подъездов. Вот он, челлендж! Каждая из них старается в озеленении территории, создает красоту, чистоту и уют.

Все эти поистине бесценные усилия по благоустройству и озеленению вдохновляют и стимулируют жителей создавать вокруг себя красоту. Отсюда же берут корни таких чувств, как любовь к своему городу, патриотизм, желание создавать красоту и содержать городок и улицу, то есть личное и общественное пространство в чистоте. Очевидное преображение – ухоженные дворы, благоухающие цветники – стимулирует людей участвовать в дальнейшем озеленении и благоустройстве своего двора».

Да… Как это верно сказано! Убеждена, что усилия Талибы Бурковецкой и ее землячек будут и дальше радовать всех тогузцев. Эти люди создают красоту вокруг. Их труд украшает нашу жизнь! Каждой из них под силу создать в нашей непростой местности с жарким климатом настоящий рукотворный оазис.

Согласитесь, не только глаза, но и душа радуется, когда во дворе твоего дома, на улице чисто, уютно, благоухают цветы…

Еще не поздно

Если у вас есть желание присоединиться к акции-конкурсу «Таза қала» — «Чистый город», то обращаться следует в свои районные акиматы. Об этом мне рассказал исполнительный директор ОЮЛ «Гражданский альянс города Шымкента» Юсуп Арзыханов.

Заявки надо подавать в рабочие группы, созданные при Абайском, Аль-Фарабийском, Енбекшинском и Каратауском акиматах города Шымкента по адресам:

  • аппарат Абайского акимата, пр. Тауке хана, 3, телефон 8 (7252) 53-03-16;
  • аппарат Аль-Фарабийского акимата,
    ул. Тыныбаева, 49, телефон 8 (7252) 54-96-54;
  • аппарат Енбекшинского акимата, ул. Толстого, 119, телефон 8 (7252) 43-31-09;
  • аппарат Каратауского акимата, ул. Байдибек би, 60, телефон 8 (7252) 77-45-63.
  • Номер телефона Юсупа Арзыханова
    (для справок) – 8-777-409-50-05.

Спасибо, нет – низкий поклон – всем, кто в эти знойные дни выращивал такую важную для нас красоту, кто украшал, кто делал и делает нашу с вами жизнь хоть чуточку прекраснее.

Фарида Шарафутдинова

ТОО «ПетроКазахстан Ойл Продактс» помогло детям собраться в школу

Дети жилого массива Карабастау к новому учебному году обеспечены необходимыми учебными пособиями и одеждой.

В 99-ой школе-гимназии Шымкента проходит благотворительное мероприятие, в рамках республиканской акции «Дорога в школу».

Доброе начинание поддержали ТОО «Петро Казахстан Ойл Продакс» и предприниматели Енбекшинского района. Помогли малоимущим семьям активисты общественных организаций и депутаты городского маслихата.
⠀
Зерда Ахмедова, ученица школы-гимназии №99:

«К новому учебному году нам подарили необходимую школьную форму и учебные принадлежности. Большое спасибо. Мы будем стараться оправдать их надежды — хорошо учиться!»

Поздравления с новым учебным годом принимают учителя, родители и дети. Гости праздника желают им успехов, мамы и папы учеников благодарят тех, кто оказал поддержку и помощь.
⠀
Назира Альменова, жительница жилого массива Карабастау:

«Большое спасибо коллективу школы и «Петроказахстану». У меня 4 внука учатся в этой школе, дети тоже закончили это учебное заведение, спасибо большое за помощь»

Республиканская акция «Дорога в школу» в этом году в Шымкенте проводится в 15-ый раз.
Из года в год увеличивается и объем спонсорской помощи.
⠀
Сауле Искакова, директор школы-гимназии №99:

«В рамках акции «Дорога в школу» мы поддержали более 600 учеников этой школы. Руководителю и коллективу ТОО «ПетроКазахстан Ойл Продактс» огромное спасибо за спонсорскую помощь. Пользуясь случаем, хочу поблагодарить предпринимателей района, общество матерей, представителей мечети».

В новом учебном году 2086 учащихся гимназии будут обучаться в две смены по пятидневному графику. Генеральный спонсор учебного заведения — ТОО «ПетроКазахстан Ойл Продактс» ежегодно помогает в приобретении интерактивных досок, швейных машин, компьютеров, ауди-видеоаппаратуры и учебного оборудования.


Общественных деятелей в Шымкенте наградили в канун Дня Конституции

Торжества ко дню Конституции в Шымкенте начались с выноса флага и исполнения гимна.

В «Туркестан сарайы» аким Шымкента поздравляет жителей с наступающим праздником. Мурат Айтенов вручает общественным деятелям  грамоты.
⠀
Мурат Айтенов, аким г.Шымкента:
⠀
«По инициативе Главы государства Касым-Жомарта Кемелевича, 5-го июня состоялся референдум. Треть Конституции изменилась. Народ с пониманием воспринял эти изменения, и на основе обновленной Конституции наша страна взяла курс на создание нового Казахстана. Поздравляю всех жителей и гостей города с этим большим праздником, желаю нашей стране благополучия и процветания!»
⠀
Торжество продолжается концертной программой: национальным танцем украсил праздник ансамбль «Казына». Своим талантом жителей города удивили артисты шымкентского фольклорного ансамбля «Каратау» и симфонический оркестр театра Оперы и балета.
⠀
Концерт проходит на одном дыхании. Сюрпризом для шымкентцев стало выступление группы «Алашулы». Живое исполнение популярных песен стали особенным подарком для зрителей.
⠀
Максат Рахмет, участник группы «Алашулы»:
⠀
«Мы впервые выступаем в «Туркестан сарайы», энергетика местных жителей — невероятная. Шымкент — один из самых прекрасных городов Казахстана. От всей души поздравляю жителей мегаполиса с наступающим праздником — Днём Конституции!»
⠀
Разделить праздник пришли и жители отдалённых массивов Шымкента. Благодаря Конституции, говорят горожане, в Казахстане царит мир и согласие.
⠀
«Концерт очень понравился! Он прошел на высшем уровне, возвращаюсь с хорошим настроением. Дикция у ведущих была отменной, а песни группы Алашулы вообще — огонь! Поздравляю шымкентцев с наступающим праздником!», «Я длительное время работала домкомом. Сегодня получила грамоту от имени акима Шымкента за проделанную работу, спасибо ему! Всех шымкентцев поздравляю с наступающим праздником!»,- рассказывают жители Шымкента.
⠀
Готовились к грандиозному концерту больше месяца. По словам главного режиссера Сайрамбека Дуйсенбаева, при написании сценария, они вдохновлялись историей Казахстана, а после, свои идеи воплотили на сцене.
⠀
Сайрамбек Дуйсенбаев, главный режиссер «Туркестан сарайы»:
⠀
«День Конституции — это основной праздник, я считаю. К этому мероприятию мы отнеслись трепетно, готовились очень долго и напряженно».
⠀
По случаю Дня Конституции, в городе прошли тематические выставки, воспитательные часы  для детей и студентов на знание истории и значении основного закона страны. Были организованы интеллектуальные конкурсы, направленные на повышение правовой грамотности, по изучению норм и законов Конституции Республики Казахстан.
⠀

Этнокультурные объединения встретились за круглым столом в Шымкенте

Достижения Казахстана за годы независимости, равенство всех жителей страны и основной закон стали главными темами обсуждения собравшихся за круглым столом в Шымкенте.

Участниками «Ата Заңым — Айбыным!», праздничного мероприятия в преддверии Дня Конституции,стали этнокультурные объединения Шымкента и руководители ассамблеи народа Казахстана. Каждый вспоминал, какую он лепту внёс в поправки законодательства во время референдума.
⠀
Наталья Романова, председатель ОО «Шымкентское городское славянское этнокультурное объединение»:
⠀
«За 27 лет наш закон стал гарантом практической стабильности и функциональной дружбы. Хочу заметить, что мы с вами стали историческими личностями. Потому что каждый из нас принимал участие в работе референдума и каждый из нас поднял руки за те пункты, которые внесены поправкой в наш закон. Это история».
⠀
Конституция: стабильность, мир и общественное согласие, считает представитель ассоциации курдов Казахстана «Барбанг». По его словам, многонациональное население определяется как «народ Казахстана». Это означает, что политическое самоопределение осуществлено не одной нацией. Такое положение имеет исключительно важное значение для единения людей, укрепления этносоциальной основы государства.
⠀
Тахир Сулейманов, заместитель РОО «Ассоциация «Барбанг» курдов Казахстана»:
⠀
«Мы очень благодарны, что по сей день, весь наш этнос и все межнациональные отношения держатся во благо и порядка этой Конституции. Надеюсь, что новый Казахстан и вся будущая политика от президента РК принесет еще больше пользы и мы будем участниками для процветания нашей прекрасной страны».

По подозрению в убийстве жены задержан житель Шымкента

Иллюстративное фото

Два месяца назад в Шымкенте в первую брачную ночь была убита учительница НИШа. Скрывавшегося от полиции супруга погибшей задержали полицейские, передает OTYRAR.

После жестокого убийства мужчина был объявлен в международный розыск. 27 августа сотрудники криминальной полиции Аль-Фарабийского РУП задержали и поместили подозреваемого в изолятор временного содержания. О случившемся рассказали в Департаменте полиции.

«26 июня на пульт “102” поступило сообщение от бригады скорой помощи о том, что в одной из квартир обнаружен труп женщины с признаками насильственной смерти. Данный факт следователи зарегистрировали в ЕРДР Аль-Фарабийского РУП по ст.106 ч.3 УК РК “Нанесение тяжких телесных повреждений, повлекшее смерть“, — сообщили в ведомстве.

Как сообщали ранее в ряде СМИ, погибшей было всего 32 года, она работала учителем в Назарбаев Интеллектуальной школе и была убита во время первой брачной ночи.

Подозреваемый 38-летний житель Шымкента сейчас находится в изоляторе временного содержания. В ходе досудебного расследования будут установлены все обстоятельства совершенного тяжкого преступления.

Осуждены лица, способствовавшие уклонению от уплаты налогов

суд
Иллюстративное фото

Прокуратура города Шымкент установила факт формальной регистрации ТОО «АЛЬФА-2014» на гражданина, у которого отсутствовало волеизъявление на занятие предпринимательской деятельностью, а также способствование уклонению от уплаты налогов контрагентам, путем выписки от имени этого Товарищества фиктивных счет-фактур.

В целях сокрытия данного уголовного правонарушения Товарищество доведено до состояния неплатежеспособности и на основании иска органов государственных доходов, поданного в связи с образованием задолженности перед бюджетом в размере 184,2 млн. тенге, суд признал Товарищество банкротом.

Анализом прокуратуры установлена не уплата в бюджет налогов на сумму 276,6 млн. тенге путем выписки Товариществом в адрес 33 налогоплательщиков бестоварных счет-фактур на 1,3 млрд. тенге, при приобретении товаров всего на 1,3 млн. тенге.

На основании апелляционного ходатайства прокуратуры постановлением судебной коллегии по гражданским делам городского суда (далее – Судебная коллегия) указанное решение суда отменено, отказано в признании Товарищества банкротом.

В ходе расследования уголовного дела, возбужденного прокуратурой по данному факту, установлено, что граждане по имени Н. и Ж. аналогичным способом зарегистрировали 10 субъектов предпринимательства на 6 лиц, не имевших волеизъявления на занятия предпринимательской деятельностью, которые путем выписки фиктивных счет-фактур, без фактического выполнения работ способствовали уклонению от уплаты налогов на сумму 939 млн. тенге.

Приговором Абайского районного суда от 20 июня 2022 года гражданам Н. и Ж., организовавшим данную преступную схему, назначено наказание по ч. 2 ст. 216 УК РК в виде лишения свободы сроком на 2 года 6 месяцев.

05.07.2022 года указанный приговор суда вступил в законную силу.

Кроме того, в целях взыскания ущерба, причиненного государству, прокуратура внесла в уполномоченные органы представление об устранении нарушений законности.

Аферист обещал сделать права за 200 тысяч тенге

Иллюстративное фото

Мошенник выманил деньги ещё у 3 доверчивых людей.

В отдел полиции города Кентау с заявлением обратился местный житель о том, что стал жертвой мошенника. По словам потерпевшего, в мае 2021 года возле специализированного Центра обслуживания населения он познакомился с неизвестным мужчиной. Аферист пообещал помочь получить водительское удостоверение в кратчайшие сроки.

Доверившись, горожанин передал незнакомцу 200 000 тенге. Однако обещание, данное на два месяца, растянулось на год. После того, как потерпевший не получил ни денег, ни документов, он обратился к полицейским. Данный факт зарегистрировали по статье 190 УК РК «Мошенничество».

В результате оперативно-розыскных мероприятий полицейские установили жителя Алматинской области, причастного к мошенничеству.

Как выяснилось, подозреваемый нигде не работает и ранее аналогичным способом, под предлогом помощи в оформлении водительских прав, выманил деньги ещё у 3 доверчивых граждан.

В настоящее время в отношении подозреваемого проводится до судебное расследование. Общая сумма ущерба составила около 600 000 тенге.

15 сентября истекает срок представления декларации о доходах

Иллюстративное фото

Департамент государственных доходов по Шымкент напоминает, что 15 сентября 2022 года истекает срок представления  декларации о доходах и имуществе физических лиц (форма 270.00).

Предоставить декларацию можно посредством:

  • Мобильного приложения  «e-Salyg- Azamat» ;
  • Портал «Электронного правительства (egov.kz);
  • Кабинет налогоплательщика (cabinet.salyk.kz).

За непредставление декларации по статье 272 КоАП РК предусмотрена административная  ответственность.

Призываем своевременно исполнять налоговые обязательства по предоставлению декларации.

Кто должен применять контрольно-кассовые машины с функцией фиксации и передачи данных?

Иллюстративное фото

На территории Республики Казахстан денежные расчеты производятся с обязательным применением контрольно-кассовых машин с функцией фиксации и (или) передачи данных, модели которых включены в государственный реестр, если иное не установлено Налоговым кодексом.

Под денежными расчетами понимаются расчеты, осуществляемые за приобретение товара, выполнение работ, оказание услуг посредством наличных денег и (или) расчетов с использованием платежных карточек и (или) мобильных платежей.

Мобильными платежами признаются безналичные платежи, инициированные в электронной форме в пользу физического лица, состоящего на регистрационном учете в качестве индивидуального предпринимателя, лица, занимающегося частной практикой, юридического лица в оплату за приобретение товара, выполнение работ, оказание услуг, получаемые посредством мобильного приложения или иного оборудования (устройства), предназначенного для приема платежей с использованием штрихового кода.

При приеме платежа через электронную торговую площадку (веб сервисы БВУ, Kaspipay, Каспи Магазин и.д.)с использованием платежных карточек и (или) мобильных платежей продавец обязан выдать чек на сумму, уплаченную за товар, работу и услугу в день совершения покупки.

Не распространяется обязанность по применению контрольно-кассовых машин с функцией фиксации и (или) передачи данных на денежные расчеты:
1) физических лиц;
2) адвокатов и медиаторов;
3) в части оказания услуг населению по перевозкам в общественном городском транспорте с выдачей билетов по форме, утвержденной уполномоченным государственным органом, осуществляющим реализацию государственной политики в области транспорта, по согласованию с уполномоченным органом;
4) Национального Банка Республики Казахстан;
5) налогоплательщиков, деятельность которых находится в местах отсутствия сети телекоммуникаций общего пользования;
6) банков второго уровня.
Лица, указанные в подпункте 5), при осуществлении денежных расчетов применяют ККМ без функции передачи данных, модели которых включены в государственный реестр.

При приобретении покупателем товаров (услуг, работ) продавцом товаров (услуг, работ) осуществляется выдача чека контрольно-кассовой машины или товарного чека на сумму, уплаченную за товар, работу, услугу.

В соответствии с пунктом 7 статьи 166 Налогового кодекса чек онлайн-ККМ также по требованию покупателя (клиента), получателя товаров, работ, услуг должен содержать идентификационный номер (далее – ИИН) покупателя (клиента), получателя.
С 2022 года налогоплательщикам, применяющим онлайн-ККМ, модели которых включены в государственный реестр, необходимо перепрограммировать ККМ, добавив функцию ввода ИИН покупателя.

Чек контрольно-кассовой машины должен содержать следующую информацию:
1) наименование налогоплательщика;
2) идентификационный номер налогоплательщика
3) заводской номер контрольно-кассовой машины;
4) регистрационный номер контрольно-кассовой машины в налоговом органе;
5) порядковый номер чека;
6) дату и время совершения покупки товаров, выполнения работ, оказания услуг;
7) цену товара, работы, услуги за единицу;
8) фискальный признак;
9) наименование оператора фискальных данных и реквизиты интернет-ресурса оператора фискальных данных для проверки подлинности контрольного чека контрольно-кассовых машин с функцией фиксации и (или) передачи данных;
10) наименование товара, работы, услуги;
11) количество приобретаемого товара, работ, услуг, единицу их измерения;
12) общую сумму продажи товара, работы, услуги;
13) сумму налога на добавленную стоимость с указанием ставки по облагаемым налогом на добавленную стоимость оборотам по реализации товаров, работ, услуг – в случае, если налогоплательщик является плательщиком налога на добавленную стоимость;
14) адрес места использования контрольно-кассовой машины;
15) штриховой код, содержащий в кодированном виде информацию о чеке контрольно-кассовой машины.

В Шымкенте опубликован список 100 злостных неплательщиков налогов

Специалисты городского Департамента государственных доходов составили список из ста злостных неплательщиков налогов.

Их общая задолженность исчисляется десятками миллионов тенге. Чтобы взыскать долг специалисты ведомства готовы использовать самые жёсткие меры.

На сегодня 80 тысяч налогоплательщиков Шымкента задолжали государству миллиард 600 миллионов тенге, из которых только набежавшая пеня 318 миллионов тенге. И это лишь долг физических лиц. Задолженность по всем видам обязательных платежей от земельного и имущественного налога, до социальных отчислений. Но большая часть долга приходится на транспортный налог. И это неудивительно. Здесь суммы налога только за год достигают десятков тысяч тенге.

«На сегодняшний день в Шымкенте налоговая задолженность сорока девяти тысяч семисот четырёх физических лиц по имущественному и земельному налогам составляет 291,5 млн. тенге. А по транспортному налогу долг тридцати тысячи трёхсот пятидесяти пяти налогоплательщиков — один миллиард триста десять миллионов тенге. Мы составили список ста злостных неплательщиков Шымкента , имена и фамилии которых опубликовали на нашем официальном сайте. Как правило эти граждане годами не оплачивали налоги в результате чего у них образовалась большая задолженность», — рассказал Бауыржан Умиртаев, руководитель управления Департамента государственных доходов по г. Шымкенту.

Список должников возглавляет владелец двух автомашин с двигателями объёмом свыше 4 тысяч кубов. Его долг 6 миллионов 200 тысяч тенге, из которых треть суммы составляет пеня. Ещё один крупный автовладелец хозяин 46 автомашин задолжал государству четыре миллиона 300 тысяч тенге. И теперь чтобы рассчитаться с государством ему придётся распродать часть своего автопарка.

Впрочем подавляющее большинство автовладельцев с многолетним стажем исправно оплачивают налоги понимая важность этой необременительной процедуры. Галина Троцан за рулём уже более 10 лет и по собственному признанию всегда старается во время оплатить налог.

«Плачу ли я налоги? Ну конечно же исправно плачу. Раньше приходили квитанции было неудобно. А сейчас как на Каспий приходит сразу оплачиваю, день в день. Во первых я не хочу жить в страхе, что меня остановят гаишники и потом будет штраф, а это однозначно. Ну и потом, эти же деньги идут на налоги, на тот же госаппарат. Те же гаишники ребята стоят на холоде, они охраняют наш покой, всё таки я считаю надо платить вовремя», — считает жительница города Галина Троцан,

«Я лично владею автотранспортом и исправно плачу налоги каждый год как положено. Потому что мы осознаём, что наши налоги идут в бюджет города для развития социальных программ. И потом, не хотелось бы просрочить какие-то сроки и нарваться на лишние штрафы. Поэтому призываем всех вовремя оплачивать налоги. Это нормальный процесс во всех развитых странах» — соглашается другой житель Шымкента Еркен Жумадилов.

А к автовладельцам из «чёрной налоговой сотни» сотрудники Департамента государственных доходов обещают применить самые жёсткие меры воздействия. Для выявления должников налоговики создали специальные мобильные группы.

«В мае этого года согласно подписанному межведомственному меморандуму мы создали мобильные рейдовые группы в составе налоговиков и полицейских. При помощи систем дорожного контроля «Интегра» и «Сергек» наши сотрудники выявляют и задерживают должников. Если водители сразу на месте оплачивают долг. Мы их отпускаем. В том случае когда водитель отказывается оплачивать мы помещаем автомашину на штрафстоянку», — говорит Бауыржан Умиртаев, руководитель управления Департамента государственных доходов по городу Шымкенту.

Всем физическим лицам, имеющим задолженность по транспортному налогу сейчас выставляются ограничение на снятие автомашин с регистрационного учета.

Сведения о задолженности можно узнать через официальный сайт www.kgd.gov.kz, а так же при помощи мобильного приложения «salyq Azamat». Его можно скачать через магазин приложений «AppStore» или сервис «Playmarket». Там же, можно произвести и онлайн оплату задолженности.